 Por Maximiliano Villena
Cencosud es la segunda acción Ipsa que más cae en el año, pero las corredoras recomiendan sobreponderar
Actualmente el papel de la compañía cotiza en $1.869, pero las intermediarias apuntan a un rango para 2027 que superar los $2.400. En las mejores perspectivas influye su plan de expansión.
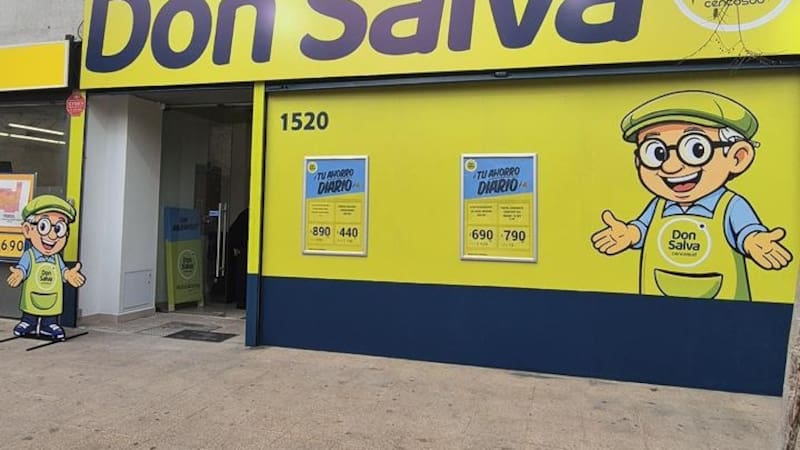
Con una caída de 34,4% en lo que va del 2026, la acción de Cencosud anota la segunda mayor pérdida del ejercicio, solo superada por CAP (-37,2%). Sin embargo, las inversiones anunciadas y su baja valorización llevan a que los departamentos de estudios recomiendan sobrepondear.
Según Guillermo Araya, gerente de estudios de Renta4, en las pérdidas del papel han influido los resultados del segundo trimestre, donde el resultado operacional evidenció una caída de 37,9% respecto de igual periodo del año anterior, en tanto, “el Ebitda ajustado que alcanzó los $307.898 millones bajó un 15,8% respecto del mismo periodo de 2025″.
En concreto, entre abril y junio la firma controlada por la familia Paulmann reportó pérdidas por $36.455 millones, lo que se compara con las ganancias de $86.941 millones registradas en igual periodo de 2025. En tanto, sus ingresos cayeron 1,8% interanual.
“Las menores tasas de crecimiento esperado, principalmente en Chile, es lo que hace pensar que hoy día el rubro supermercados ya no es tan defensivo como se pensaba y estaríamos frente a un efecto sustitución donde las personas estarían dejando de comprar productos de alto valor en supermercados (televisores y otros), y además podría estar migrando hacia compras en ferias en desmedro de supermercado”, explica Arara.
Bice Inversiones actualizó el viernes pasado su visión sobre la compañía, y estableció un precio objetivo para 2027 de $2.488 por acción, “lo cual es coherente con nuestra recomendación de “sobreponderar”. Actualmente la acción transa en $1.869.
“Hemos reducido nuestras estimaciones de Ebitda consolidado y utilidad neta para 2027 en un 23,4 % y un 36,9 %, respectivamente, en comparación con nuestra última actualización”, dijo Bice Inversiones, y argumentó que “esta revisión refleja unos resultados para el primer semestre de 2026 inferiores a lo previsto, así como una perspectiva menos favorable para Chile y Argentina —en línea con los índices de confianza del consumidor de Ipsos, que se mantuvieron por debajo del umbral neutral en ambos países—”.
Sin embargo, hacia adelante apunta a mejoras en las cifras de la compañía. De hecho, sostiene que su plan de expansión, que contempla la apertura de 40 tiendas “Don Salva”, además de las adquisiciones de Makro en Colombia y St. Marché en Brasil, implicará un aporte que se reflejará “a partir de 2027″, a lo que se suma una reducción gradual de la tasa del impuesto corporativo, del 27% al 23 % para 2029.
“En conjunto, prevemos una expansión del margen Ebitda de aproximadamente 74 puntos básicos (bps) interanuales, hasta alcanzar el 9%, si bien consideramos que Chile podría seguir siendo un mercado más complejo”, señaló.
Por su parte, BCI publicó su Booklet 2027, en el que recomendó sobreponderar el papel con un precio objetivo para 2027 de $2.400 por papel, equivalente a un retorno total esperado de 28,7%.
“Estimamos que los próximos años estén enfocados en rentabilizar y expandir las operaciones en países clave como Chile, Estados Unidos y Brasil. En ese contexto, la acción transa con descuento respecto de sus múltiplos históricos, lo que no refleja la mejora de márgenes y expansiones que proyectamos”, indicó.
Junto con ello, sostuvo que “la estrategia de crecimiento considera cerca de 20 aperturas y la expansión de centros comerciales, junto con la integración de Makro en Colombia y St. Marche en Brasil. Estas adquisiciones amplían su escala en mercados en proceso de optimización y rentabilidad, por lo que su rentabilización será clave”.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído

Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE