 Por Leonardo Cárdenas
Informe de FNE: Dueña de Ray-Ban y Oakley domina en el mercado de lentes de sol en Chile
La FNE aprobó la fusión entre Empresas SB y Rotter & Krauss, destacando el dominio absoluto de Luxottica con hasta un 80% de participación en el mercado de anteojos de sol. El informe detalla la estructura competitiva heredada de los remedios de 2019 y cómo varían los canales de comercialización frente a las cadenas farmacéuticas.
El pasado 26 de junio de 2026, Empresas SB y los representantes de Ópticas Rotter y Krauss notificaron formalmente a la Fiscalía Nacional Económica (FNE) su intención de fusionar operaciones mediante la adquisición del control total de la cadena de ópticas.
Tras autorizar la transacción el pasado 22 de septiembre, la agencia antimonopolios liberó este lunes el informe que detalla la radiografía del mercado de lentes ópticos y de sol en Chile, un escenario donde la multinacional italiana Luxottica se consolida como el actor más relevante e indiscutido.
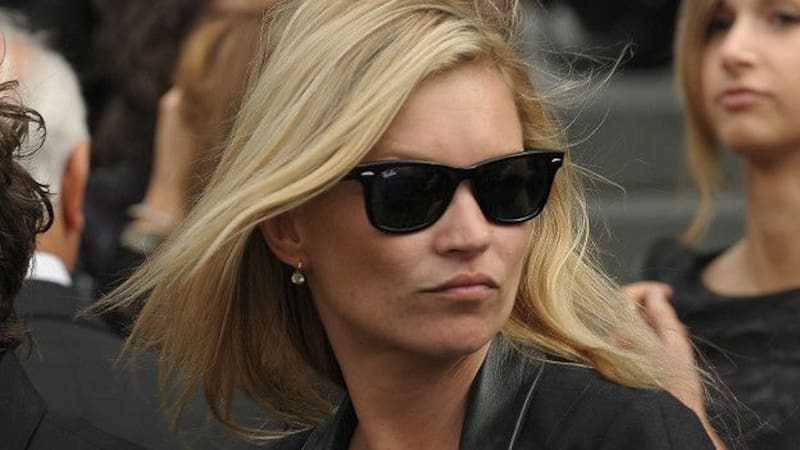
Luxottica es el mayor fabricante de gafas a nivel mundial. Sus marcas más conocidas son Ray-Ban, Persol y Oakley. Además fabrica lentes solares y oftálmicos de las marcas: Chanel, Prada, Giorgio Armani, Burberry, Versace, Dolce & Gabbana, Miu Miu, Donna Karan, Stella McCartney, Vogue, Michael Kors y Tory Burch.
De acuerdo a la revisión realizada por la Fiscalía Nacional Económica, Luxottica mantiene altos niveles de participación de mercado. Continúa poniendo foco en prosa sobre Luxottica
En el segmento de la comercialización minorista de productos ópticos en Chile durante el año 2025, el peso de la italiana es indiscutible, posicionándose con claridad como el líder absoluto de la industria. De hecho, al observar los datos generales de productos ópticos, su participación se empina en el rango del [50-60]%.
De acuerdo al informe elaborado por la agencia que promueve la libre competencia, el liderazgo de Luxottica se sostiene fuertemente tanto si se desglosa por tipo de producto: en anteojos ópticos manejan entre el 40% y el 50% del mercado, mientras que en el nicho de los anteojos de sol su dominio se vuelve abrumador al abarcar entre el 70% y el 80%. Al agrupar ambos tipos, su cuota vuelve a situarse holgadamente entre el 50% y el 60%.
Mientras que competidores directos como Rotter & Krauss y la actuación conjunta operan bastante más atrás, concentrando entre el 30%-40% en productos ópticos en general y anteojos ópticos, y un 20%-30]% en la categoría mixta, acompañados por Schilling que ronda el 10%-20% en la mayoría de estos frentes, mientras que actores como Empresas SB, Cruz Verde o Karün apenas figuran con participaciones mínimas de entre el 0%-5%.
En la otra vereda, si cambiamos el foco hacia un rubro totalmente diferente como la categoría de productos oftalmológicos entre 2023 y 2025, la realidad da un giro radical. Lejos del protagonismo que ostenta en el sector óptico, la presencia de Luxottica aquí es completamente marginal, manteniéndose de forma sostenida en un rango de entre el 0%-5% a lo largo de todo ese trienio. En este espacio específico, el control del mercado no recae en ópticas, sino en las grandes cadenas de farmacias del país: Cruz Verde lidera cómodamente con una cuota de entre el 50%-60% durante los tres años, seguida por Empresas SB y la participación conjunta con un 20%-30%, además de un avance de farmacias Ahumada que escaló desde el 5%-10% en 2023 hasta alcanzar el 10%-20% en 2024 y 2025, sumado a la irrupción de Dr. Simi que subió al 5%-10% en su último año.
Estructura
La actual estructura de Rotter & Krauss tiene su origen en las condiciones (o “remedios”) que la Fiscalía Nacional Económica (FNE) le impuso a EssilorLuxottica en 2019, cuando esta última compró a nivel global a GrandVision N.V., la entonces matriz de la cadena de ópticas.
Para evitar que el gigante óptico concentrara demasiado poder en el mercado chileno, la FNE exigió una separación total (carve-out) de la operación local de GrandVision, la cual terminó siendo vendida por completo a HAL Optical.
Como parte de este paquete de mitigación para asegurar que Rotter & Krauss pudiera seguir funcionando sin contratiempos, se fijaron una serie de reglas.
EssilorLuxottica debió mantener acuerdos (en su mayoría no exclusivos) para seguir suministrándole armazones, anteojos de sol y licencias de productos como lentes de contacto, evitando que la cadena se quedara sin stock de marcas conocidas.
Además, la FNE estableció que el gigante óptico debía proveerle servicios informáticos por un tiempo determinado, dándole el margen necesario a Rotter & Krauss para migrar hacia sus propios sistemas independientes.
Asimismo, prohibió expresamente que EssilorLuxottica contratara a los ejecutivos y trabajadores clave de Rotter & Krauss.
Ventas
Según los criterios de la Fiscalía Nacional Económica (FNE), el mercado de la óptica se divide en distintas categorías clave, abarcando anteojos ópticos, armazones de receta, anteojos de sol y lentes de contacto.
Para la agencia los canales de distribución varían de forma importante según el producto. Los anteojos ópticos y los lentes de contacto se comercializan principalmente en cadenas de ópticas, locales independientes y centros especializados de contactología, mientras que los anteojos de sol tienen una presencia mucho más transversal.
Los lentes de sol se encuentran no solo en las ópticas tradicionales, sino también en tiendas especializadas, módulos de grandes multitiendas, aeropuertos, comercios de moda y farmacias. Esta apertura responde a que la normativa sanitaria no restringe de forma exclusiva la venta de anteojos de sol ni de ciertos productos ópticos a los establecimientos especializados, permitiendo que también se ofrezcan de manera habitual en farmacias y otros comercios.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído


Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE