Por Mariana Marusic
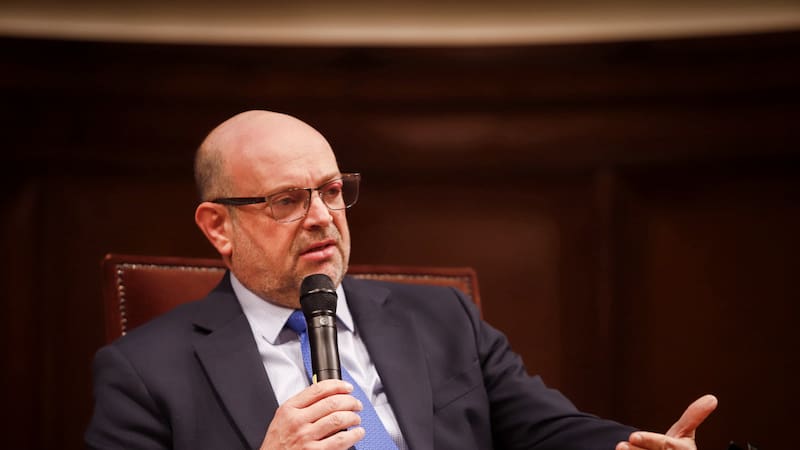
Alejandro Ferreiro e inversiones de AFP en derivados: “Los resultados marcan una volatilidad totalmente incompatible con los propósitos del fondo E”
A juicio del exsuperintendente de Pensiones, "son los propios gestores de las AFP los que tienen que dar una explicación de por qué adoptan una decisión, al exponer al fondo a niveles de volatilidad, a mi juicio, incompatibles con su esencia". Y además, plantea, hay que "preguntarse por qué el marco de inversiones permite inversiones en derivados de este tipo".
Más allá del desplome, lo que ha estado en cuestión son las razones por las cuales se ha producido esa baja tan pronunciada para el llamado fondo más conservador de las AFP. Parte relevante de las pérdidas del fondo E se explicó por una estrategia de derivados adoptada por las AFP. En particular, swaps de tasas que han generado una merma en los fondos de pensiones producto del incremento en las tasas de interés de la Reserva Federal de Estados Unidos.
Para el exsuperintendente de Pensiones, Alejandro Ferreiro, las AFP tomaron más riesgo en sus inversiones, versus lo que debería ocurrir en un fondo que pretende ser conservador como el E, y la pregunta ahí es por qué ocurrió eso y por qué la regulación lo permitió.
¿A su juicio, tomaron un riesgo excesivo las AFP con estas inversiones en derivados?
-A la luz de los resultados, creo que la respuesta es que sí. Porque los resultados marcan una volatilidad, a mi juicio, totalmente incompatible con los propósitos del fondo E. El fondo E no aspira a grandes ganancias, pero sí aspira a proteger a los afiliados de pérdidas. Es un fondo que está diseñado para las personas que están prontas a jubilar. Es un fondo diseñado para quienes no tienen tiempo para soportar pérdidas y recuperarse.
En consecuencia, el propósito del fondo E me parece que habría exigido un régimen de inversiones y un comportamiento de los administradores más conservador que el que quedó en evidencia a la luz de las inversiones en derivados de tasa.
Por lo tanto, creo que aquí hay dos consecuencias. Uno, son los propios gestores de la AFP los que tienen que dar una explicación de por qué adoptan una decisión, al exponer al fondo a niveles de volatilidad, a mi juicio, incompatibles con su esencia. En segundo lugar, preguntarse por qué el marco de inversiones permite inversiones en derivados de este tipo que le agregaron un grado de riesgo y de volatilidad al fondo, a mi juicio, incompatible con su propósito.
¿Entonces, el error fue tanto de las AFP como del regulador?
-Antes de hacer un juicio categórico, habría que revisar, pero yo parto del supuesto de que las AFP no infringieron ningún margen normativo, es decir, que actuaron dentro de sus atribuciones. La pregunta es si es razonable que dentro de las atribuciones haya estado tomar posiciones que le agregaban este nivel de riesgo y volatilidad a un fondo que debiera ser más conservador, más estable, menos volátil.
Y si la respuesta es sí, actuaron en el marco de su normativa; creo que la consecuencia natural de este caso es revisar ese marco normativo, y sobre todo, ya quizás más allá de los multifondos, preguntarse si en el contexto de los fondos generacionales, en los regímenes de inversión, particularmente los fondos más conservadores o más de protección, corremos el riesgo de que cuestiones como estas vuelvan a ocurrir, y por tanto, qué medidas hay para prevenir.
Para una persona que tiene contemplado pensionarse pronto, ¿sería más conveniente esperar, si tuviera esa alternativa?
-Hay que entender bien el origen. Habría que conocer en detalle cuál es la duración de estos derivados, es decir, cuándo vencen. Puede significar pérdidas definitivas si al vencimiento no hay una disminución significativa de las tasas de interés.
A diferencia de la inversión en un bono, en que al final no se va a devengar la tasa de carátula, la tasa ofrecida, salvo que haya default; en los derivados, el precio al vencimiento puede ser cero, dependiendo del activo contra el cual el derivado está construido.
Entonces, creo que hay riesgo, efectivamente, de que estas pérdidas se mantengan y no se reviertan, y eso va a depender tanto de la cantidad y duración de los derivados, y del movimiento de tasas de interés en los próximos meses. Pero hoy día, luego de la guerra, de la inflación, no hay mucha evidencia ni expectativa de una caída importante de las tasas de interés, al menos en el corto y mediano plazo.
¿Ya eres suscriptor? Inicia sesión
Esta nota es exclusiva para suscriptores
Suscríbete para leerla completa y acceder a todo nuestro periodismo.
Ver planesCOMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído

Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE