 Por Maximiliano Villena
MK4: los riesgos que el Banco Central llamó a mitigar en la implementación del Fonavi
Este martes, la Comisión de Hacienda de la Cámara de Diputados continuó la tramitación de la reforma al mercado de capitales, iniciativa que incluye la creación del Fondo Nacional para la Vivienda con el que el Ejecutivo busca rebajar las tasas de los créditos hipotecarios.
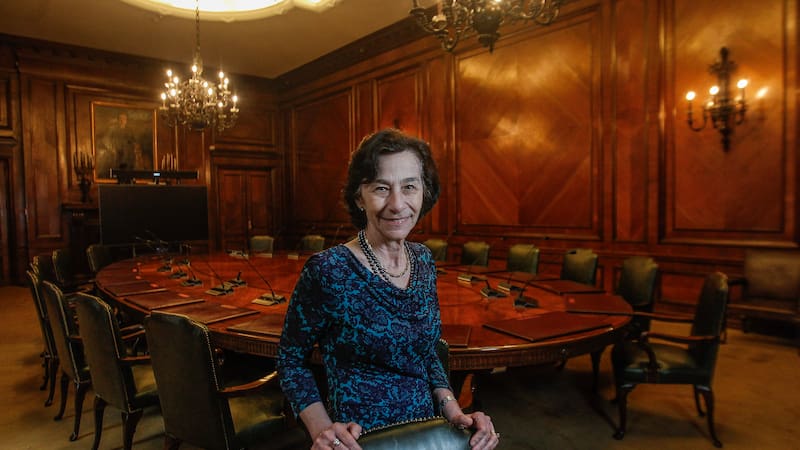
Una serie de aspectos a revisar en la creación del Fondo Nacional para la Vivienda (Fonavi) planteó la presidenta del Banco Central, Rosanna Costa, en el marco de la tramitación de la reforma al mercado de capitales -también conocida como MK4- en la Comisión de Hacienda de la Cámara de Diputados.
En su presentación de este martes Costa señaló que, en régimen, el Fonavi podría llegar a tener activos por US$22.000 millones, casi el 25% del actual mercado de créditos hipotecarios.
“Si bien la creación del Fonavi y el desarrollo del mercado hipotecario secundario podría aumentar las holguras de capital regulatorio bancario, pues les permitiría sacar estos créditos del balance, hasta el momento la falta de holguras no ha sido una restricción activa para la banca al momento de entregar créditos”, explicó.
Por otra parte, indicó que el otorgamiento de una garantía estatal a los acreedores de los fondos “puede facilitar la colocación de instrumentos por parte de los fondos y reducir su costo de fondeo. Sin embargo, al sustituir el riesgo hipotecario privado de los activos de los fondos por riesgo soberano, los inversionistas que adquieren la deuda de estos fondos podrían ver mermados los incentivos a valorar correctamente la cartera de los fondos”.
Respecto a los riesgos a mitigar, apuntó que “cabría mencionar el referido a la calidad de la originación de los créditos. Las instituciones que originan los créditos hipotecarios son quienes deben ejercer la debida diligencia en la selección de los deudores y de los créditos otorgados, evaluando si el deudor cumplirá sus obligaciones financieras. Ello podría relajar los estándares para aprobar créditos y otorgar préstamos a deudores poco solventes, dado que el riesgo de incumplimiento se traspasa”.
“Con todo, el proyecto se hace cargo de esto al incorporar un deducible para la primera pérdida del crédito. Su correcta calibración en las bases de licitación y en la normativa de la CMF (Comisión para el Mercado Financiero) será clave para la eficiencia y la eficacia del mecanismo”, señaló.
Además, afirmó que “el Banco Central valoraría poder acceder periódicamente a la información e informes que genere su administración”.
Por último, Costa resaltó la necesidad de que la CMF tenga un rol de regulador sobre el Fonavi, adicional al comité interno de supervisión de la administración establecido en la ley, pues “el proyecto contempla que BancoEstado será simultáneamente administrador, al ser quien estará a cargo de emitir los reglamentos, y posible participante en las licitaciones, algo que podría generar eventuales conflictos de interés”.
Por su parte, el presidente de la Asociación de Bancos, José Manuel Mena, planteó que el Fonavi “está en una línea adecuada”, y que “estamos en la línea de apoyar esta iniciativa”.
Sobre la compra de cartera contemplada para el fondo, indicó que “nos parece muy importante la reglamentación, que es un paso posterior a la ley, una reglamentación que requiere un trabajo con la CMF, Hacienda y que el mundo privado está disponible para aportar, donde podamos dimensionar el potencial impacto de lo que es la transferencia de riesgo, y cómo se traspasa el costo de financiamiento”.
En tanto, el presidente de la Comisión Alternativas de Financiamiento de la Cámara Chilena de la Construcción, Claudio Nitsche, sostuvo que “hoy día una familia no puede comprar, en general, una vivienda”, como las dificultades para juntar el pie de 20%.
“Una vivienda de UF 4.000 implica un pie de $33 millones, todos los estudios hoy día indican que una familia necesita dedicar 13 años de ahorro para llegar a juntar ese pie. El dividendo mensual, por otro lado, hoy no cabe dentro del presupuesto, se lleva del orden del 39% del ingreso. Eso es una carga muy alta”.
Sin embargo, también apuntó a un tercer aspecto y que no está en el proyecto, que describió como “una muralla regulatoria”, en referencia a las exigencias de provisiones para créditos de más de un 80% del valor de la vivienda.
“Es el momento de revisar esas regulaciones”, aseguró.
Fraude con tarjetas
Los cambios a la Ley de Fraudes con Tarjetas propuestos por el Ejecutivo son algunos de los temas que causan mayor preocupación entre los parlamentarios.
En su presentación, Rosanna Costa señaló que “durante el primer semestre de 2026,la tasa de fraude subió en comparación con 2025. Más aún, con la excepción del fraude por giros en cajeros automáticos, se identifican incrementos respecto de los demás instrumentos de pago desde el segundo semestre de 2024″.
“El proyecto de ley avanza hacia una distribución más equilibrada de las responsabilidades e incentivos entre los distintos participantes de una transacción con un medio de pago digital. La propuesta mantiene una protección efectiva para los usuarios y apunta a incentivar un actuar diligente tanto de usuarios como de emisores o proveedores”, sostuvo.
A su vez, el presidente de la Abif indicó en su presentación que “corresponde también equilibrar la responsabilidad de todos los actores en la cadena de pago”.
En esa línea, expuso que “para poder prevenir los fraudes, que es el título que quiero enfatizar, la industria bancaria ya lleva muchos años haciendo continuas inversiones en materia de seguridad. Si uno hace un ranking de las inversiones del sistema bancario específicamente, la última década debe estar, si no en el primer, en el segundo” lugar.
Además, enfatizó que “el aumento de fraude se debe a la existencia de incentivos a cometer autofraude, sabiendo que es poco probable que ello acarree consecuencias”, y que los cambios legales propuestos van en la “línea adecuada”
Finalmente, sostuvo que “el marco regulatorio vigente obliga a los emisores a demandar a los clientes para suspender la cancelación del pago o el reembolso de fondos, cuando existen antecedentes que pueda haber alguna situación que el usuario haya cometido dolo o culpa grave”, por lo que apuntó a la posibilidad de facultar a la CMF “para que resuelva en primera instancia el desconocimiento de operaciones, sin perjuicio que el cliente o el banco puedan recurrir a una instancia judicial posteriormente”.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído

Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE