 Por Julio Nahuelhual
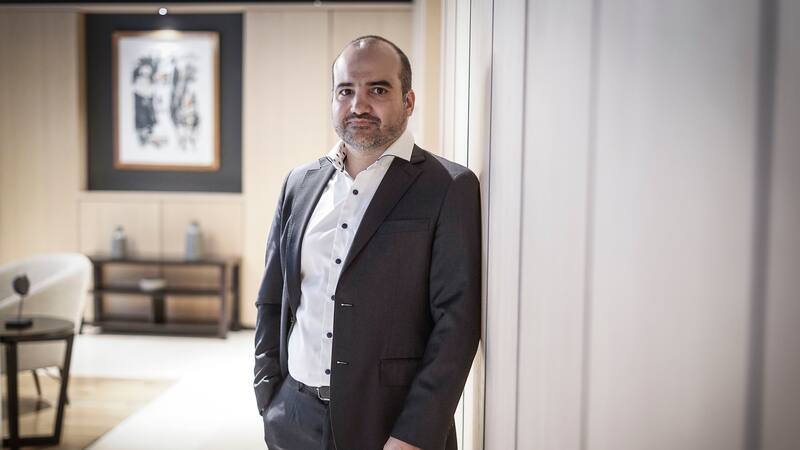
Andrés Sansone: “Chile debe acostumbrarse a una economía mundial más volátil y disruptiva”
El economista jefe de Santander cree que la economía chilena tendrá un crecimiento nulo este año, pero anticipa una recuperación de 3,5% para 2027. "Hacia fin de año, noviembre, diciembre, deberíamos empezar a ver crecimiento más sustantivo", afirma el también ex coordinador macroeconómico de Hacienda, bajo Mario Marcel. Su alerta apunta a los precios. "El Banco Central hoy tiene una situación incómoda (...) la inflación está subiendo y los riesgos inflacionarios han aumentado respecto del último Ipom", dice.
El mercado apunta al riesgo de recesión para todo el año 2026. ¿Cree que zafaremos de una contracción negativa para este año?
-Los últimos datos, sobre todo el tercer trimestre, han sido una mala noticia. Confirman una economía que no logra tomar tracción y que está siendo golpeada por dos problemas simultáneos. Uno de ellos es la caída excepcionalmente grande de la minería, en particular la minería del cobre, con cifras en agosto que no se observaban desde hace 30 años. La minería podría caer en su conjunto 6%-7% este año. El otro elemento es que la actividad no minera en términos desestacionalizados está prácticamente estancada en lo que va del año.
Entonces, la economía probablemente va a cerrar el año en torno a un crecimiento de cero. Puede terminar en 0,1% negativo o 0,1% positivo, pero eso cambia poco el diagnóstico. Lo relevante es que estamos ante un desempeño muy débil de la actividad económica.
¿Qué tanto de herencia y que tanto de errores propios del gobierno tiene esta recesión que podría vivir la economía chilena?
-La mejor forma de analizar esto es hacer una comparación contra algún benchmark. Las expectativas a principios de año apuntaban a una economía que podía crecer 2,5%; algunos, incluso, aventuraban un crecimiento sobre el 3%. Desde ese momento y hasta hoy han pasado varias cosas. La minería ha sido uno de los sectores que ha tenido unas de las caídas más relevantes. Además, ha habido un deterioro de las expectativas y un crecimiento relevante de los precios de los combustibles que hizo que los hogares fueran más cautos, lo que afectó tanto el consumo como la inversión.
¿En ese deterioro de las expectativas hubo alguna responsabilidad el gobierno?
-Parte importante de las expectativas tiene relación con el aumento que hubo en la inflación. Cuánto de eso fue porque los precios de los combustibles aumentaron más rápido o menos rápido si se hubiese mantenido el Mepco, es difícil separarlo. De hecho, el Banco Central habla de la caída de expectativas, pero no puede darle una causalidad exacta, porque se dieron muchos eventos al mismo tiempo. Pero el aumento de los precios de los combustibles es uno de los elementos que afectó las expectativas de los consumidores.
Llama la atención que la economía chilena pueda tener una contracción este año, pese a la ausencia de una crisis recesiva de la economía mundial y pese a que la región sigue creciendo…
-Sería una de las pocas veces en un tiempo reciente donde vamos a tener un crecimiento muy débil en ausencia de una gran crisis internacional. Pero, vuelvo a repetir, el tema de la minería es uno de los factores bien relevantes que explica esto.
Para el año 2027 Hacienda apunta a un crecimiento de 3,3%. ¿Cuál es su pronóstico? ¿Será solo efecto rebote o habrá algo más?
-Las malas cifras de este año describen lo que pasó, no necesariamente lo que viene, ya que la capacidad productiva de Chile no ha desaparecido. Nuestro crecimiento promedio es 2% en los últimos 15 años y la debilidad de este año debería recuperarse en el mediano plazo. Y hay condiciones claras para esa recuperación: tenemos proyectos de inversión relevantes para el próximo quinquenio, tendremos también mejores cifras en algunos productos agrícolas que estuvieron afectados a principios de año y la minería debería normalizarse, es decir, tener un crecimiento de cero a algo positivo. Por lo tanto, veremos una recuperación genuina de la actividad, impulsada sobre todo por la parte de la inversión. Nuestra predicción es un crecimiento del 3,5% para el próximo año.
Es decir, tendríamos algo más que un simple rebote económico el próximo año…
-Así es.
El balance fiscal
El último Informe de Finanzas Públicas (IFP) proyecta un sobrecumplimiento de la meta estructural de este año, de -2,6% a -2,3%, la primera en cuatro años. ¿A qué se debe este inesperado mejor resultado fiscal? ¿Es simplemente por el efecto virtuoso de los mayores ingresos por cobre?
-El precio del cobre es uno de los componentes que está jugando a favor de la mejora del balance efectivo, pero en el estructural su aporte neto es cero. La mejora viene por ingreso del litio y otros ingresos, pero no por menor gasto, ya que este aumenta por el plan de reactivación y empleo.
¿El Presupuesto 2027 es expansivo, neutral o austero? El gobierno ha entregado tres cifras diferentes a la hora de calcular el crecimiento del gasto fiscal del próximo año…
-Hay que diferenciar la discusión política que se da en el Congreso, donde interesa más cuál es el crecimiento que hubo sobre la ley anterior, de la discusión donde es más importante medir los efectos macroeconómicos, de impacto económico. Sobre esto último, es más relevante saber cuánto va a crecer el gasto respecto del que efectivamente será ejecutado este año.
En ese sentido, ese crecimiento de 1,5% del gasto es acotado si se compara contra un promedio de 5% antes de la pandemia y un promedio de cerca de 3% o algo por debajo de 3% durante los últimos tres años. Lo que permite esto en buena medida es el ajuste que hubo en los ingresos del cobre por parte del comité del precio del cobre, lo que significa que se pueda gastar o hacer menos ajuste del gasto por casi medio punto del PIB.
De todas formas, el déficit estructural se comienza a deteriorar a partir de 2028 y a distanciar de las metas fiscales de este gobierno. ¿Es necesario que el gobierno realice un nuevo intento por ajustar el gasto en los próximos años?
-Efectivamente. La propia Dipres (Dirección de Presupuestos) proyecta déficits estructurales por sobre las metas fiscales autoimpuestas, lo que sugiere que todavía no se observa un ajuste del gasto de la magnitud que originalmente se habían planteado.
Mi impresión es que la apuesta, al menos por ahora, es que una revisión al alza del crecimiento tendencial permita generar parte de los ingresos estructurales necesarios. Sin embargo, esa estrategia no está exenta de riesgos. Si eso no ocurre, van a necesitar ajustes del gasto.
Ahora bien, nosotros tenemos una visión algo más optimista respecto del crecimiento tendencial, más cerca de 2,8% (por sobre las estimaciones actuales del comité de expertos). De ser así, existiría algo de mayores ingresos estructurales que podrían ayudar a reducir esa brecha con la meta.
Crisis de empleo
¿Qué está detrás de la actual crisis de empleo? La tasa natural de desempleo calculada por el Banco Central (Nairu, por sus siglas en ingles) estaría en una media de 8,5%...
-Efectivamente, en los últimos años hemos visto un aumento estructural de la tasa de desempleo y hoy estamos más cerca de los niveles de Nairu (tasa de desempleo compatible con una inflación estable) que teníamos a comienzos de los 2000. Hay muchas razones que son abordadas por el Banco Central relacionadas a temas demográficos, de mayores costos laborales, de automatización, de transformaciones de la demanda de trabajo.
Eso nos lleva a tasas de desempleo estructural cercanas al 8,5%. Pero la tasa de desempleo actual está casi un punto por sobre ese nivel y eso responde más a la debilidad que estamos viendo en el ciclo económico. El último dato muestra destrucción de empleo asalariado y también en independientes. En ese sentido, no vamos a ver una recuperación del empleo mientras la economía no vuelva a crecer.
¿Es difícil, entonces, tener tasas de desempleo de bajo 8% hacia finales de esta administración de gobierno?
-Es desafiante.
La inflación es otro flanco y el conflicto bélico en Medio Oriente y las consecuentes alzas del precio del petróleo siguen afectando los precios internos. ¿Cuál es el panorama inflacionario que proyecta para el corto y mediano plazo?
-La percepción que hoy está viendo el mercado local internacional es que los precios de los combustibles van a permanecer altos por más tiempo. Al principio de este fenómeno se pensaba que iba a ser más bien transitorio. Ahora la percepción es que esto va a ser más permanente. Con los niveles actuales del precio del petróleo, sobre todo los combustibles refinados y el tipo de cambio, todavía queda una parte relevante de ajuste por traspasarse a los precios internos de combustible.
Lo más importante acá no es la gasolina sino el diésel. Cuando sube el diésel aparecen al final efectos de segunda vuelta porque va a aumentar el costo de transporte, logística, buena parte de la producción y eso vamos a recién comenzar a observarlo en los próximos meses. En nuestra visión, la inflación va a cerrar el año sobre 5%, con riesgos al alza si el tipo de cambio y el precio de combustible se mantiene en estos niveles.
¿Hay un riesgo de desanclaje inflacionario en este momento?
-No por el momento. Mucho de esto es un cambio en el nivel por única vez. Cuando hablamos de desanclaje estamos hablando de cambio en la expectativa de inflación a dos años. Hoy estamos lejos de esa situación, pero puede cambiar muy rápidamente dado como está el escenario internacional.
¿Cómo debería actuar el Banco Central en base a ese escenario?
-El Banco Central hoy tiene una situación incómoda; el último dato de inflación le da un poco más de espacio (0,4% en septiembre y 4,1% en 12 meses). Sin embargo, la inflación está subiendo y los riesgos inflacionarios han aumentado respecto del último Ipom. La actividad sigue débil, el mercado laboral continúa deteriorándose y mientras esa combinación persista, probablemente el Banco Central va a seguir privilegiando la cautela.
A medida que nos vayamos acercando a fin de año, principios del próximo año, si se da la proyección que tenemos nosotros, que tiene el mercado y que tiene el propio Banco Central, vamos a estar viendo una discusión que va a mutar.
Vamos a estar empezando a ver una recuperación de la actividad, una inversión que empieza a ganar tracción y una inflación que se mantiene elevada. Entonces, en ese contexto, la discusión adentro del Banco Central puede cambiar a la necesidad de tener mayores tasas para evitar estos efectos de segunda vuelta.
¿Pero qué señal podría enviar el Banco Central en la reunión de política monetaria de octubre?
-Va a mantener la cautela. Esto es como un auto donde el conductor ve a través del parabrisas una economía débil, pero la niebla que hay por delante le impide saber si esa debilidad ya desapareció. Entonces, hasta que no tenga mayor claridad sobre cuándo se está dando el punto de inflexión de la actividad va a mantener la cautela.
¿Cuánto viene el punto de inflexión de la actividad económica?
-Nuestra proyección es hacia fin de año, noviembre, diciembre, deberíamos empezar a ver crecimiento más sustantivo, ahí empieza (a activarse) la parte agrícola que fue uno de los factores que afectó este año los datos, pero con más fuerza a principios del próximo año.
¿Hasta cuándo la economía chilena tendrá que soportar un escenario internacional adverso?
-Mi lectura es que la volatilidad y las disrupciones dejaron de ser un turista ocasional para ya ser un habitante más de la casa. Es decir, todas estas tensiones geopolíticas, los efectos climáticos, la inteligencia artificial y el cambio demográfico van a ser elementos que van a marcar los próximos años.
Chile debe acostumbrarse, entonces, a este escenario de disrupciones…
-Lo que se nos ha mostrado desde la pandemia, con la invasión de Rusia a Ucrania, la guerra arancelaria, lo que está pasando en el Medio Oriente y lo que estamos viendo con inteligencia artificial es que estamos en una nueva era donde este tipo de eventos va a ser más común. La nueva realidad es que Chile debe acostumbrarse a una economía mundial más volátil y disruptiva.
Por otro lado, estamos cambiando de esta era de globalización a una era más de autonomías estratégicas. En ese sentido, América Latina puede jugar un rol muy esencial como proveedor de insumos, tanto de alimentos, insumos críticos. La región tiene varios potenciales. Entonces, el desafío que tiene la región es cómo lograr construir la infraestructura, las interrelaciones, para poder volverse un proveedor muy importante, significativo, de estos insumos que ya están siendo críticos para el mundo.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído


Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE