 Por David Nogales
Bank of América estima que el cobre superará los US$ 7 a fines de 2027, pero reafirma un precio más débil para el litio
La institución financiera proyecta un déficit de 397.000 toneladas de cobre este año, con una producción global estancada. Para 2027 proyectó un leve superávit, el cual será mayor en el caso del litio.
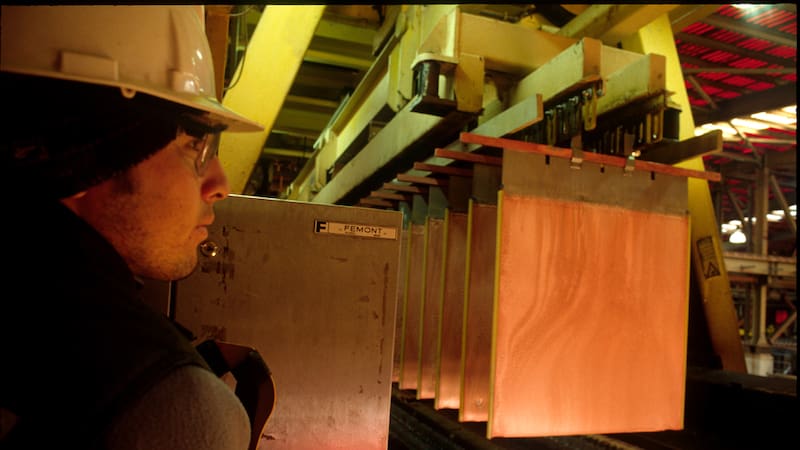
Suman y siguen las proyecciones para el cobre tras los precios históricos que ha alcanzado la materia prima en los últimos meses, en medio de la escasez de la oferta y la acumulación de los inventarios por temor a los posibles aranceles por parte de Estados Unidos.
Un día después de conocer el inusual cálculo del jefe de investigación de metales de Deutsche Bank, Daniel Ghali, Bank of America estimó que el cobre podría promediar US$16.000 la tonelada (US$ 7,26 la libra) en el tercer y en el cuarto trimestre de 2027.
La división Global Research de la nstitución elevó su estimación para el precio promedio del metal en 2026 a US$ 13.278 la tonelada (US$6,02 la libra), 3% por sobre su cifra previa de US$12.888, y subió en 20% su precio de largo plazo (2031), hasta US$13.577 la tonelada (US$ 6,16 la libra).
Para el promedio de 2027 mantuvo sin cambios su proyección de US$ 15.250 la tonelada (US$ 6,92 la libra).
Las proyecciones son parte del informe Metals Strategist, firmado por los estrategas de materias primas Michael Widmer, Francisco Blanch y otros analistas del banco, en el que actualizó sus proyecciones de corto y largo plazo para los commodities minerales.
En el mismo documento, BofA ajustó levemente a la baja su estimación para el carbonato de litio en 2026, a US$ 19.198 la tonelada desde US$ 19.328.
Para 2027 se observa un panorama mucho más débil, con un precio promedio de US$ 15.500 por tonelada, cifra que no obstante es una mejora en relación a los US$ 15.000 de su última estimación.
En el caso del molibdeno, elevó su cifra para este año a US$30 la libra desde US$29,4, y dejó en US$18,8 la de 2027.
La revisión al alza en varias materias primas para este año responde, según el banco, a que los precios resistieron mejor de lo que esperaba frente a la guerra en Irán.
“Habíamos reducido los precios ante la expectativa de que la guerra en Irán presionaría a los commodities minerales. Esto ocurrió en cierta medida, pero los precios finalmente se han mostrado resilientes”, señala el informe.
BofA atribuye esa resiliencia a tres factores: que la economía global y la demanda por metales se sostuvieron pese al shock energético, que la estrechez de la oferta ha sido un problema persistente para la mayoría de las materias primas, y que los inventarios se mantienen bajos.
Cobre: el metal que se queda en bodegas
Para el cobre, el principal producto de exportación del país, BofA proyecta un déficit de 397.000 toneladas este año, con una producción global estancada (0,0%) en 27,96 millones de toneladas y un consumo que crecería 2,1%, hasta 28,35 millones.
Para 2027 anticipa un pequeño superávit de 28.000 toneladas.
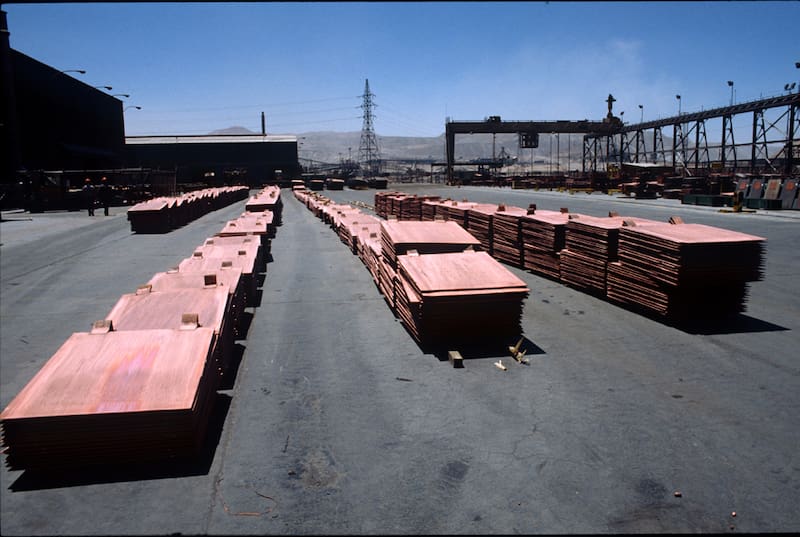
El principal argumento del banco está en Estados Unidos. Según el informe, el país “se ha convertido en el sumidero global del cobre refinado”, con expectativas de aranceles y retornos atractivos de los acuerdos de financiamiento en bodegas que atraen el metal desde otros mercados.
BofA estima que Estados Unidos ya almacena más de 1,4 millones de toneladas de cobre refinado, mientras los inventarios en China y en la Bolsa de Metales de Londres (LME) se han estrechado.
“Creemos que, si bien las expectativas de aranceles fueron importantes al comienzo para mover el cobre a Estados Unidos, la economía del almacenamiento ahora es suficiente para mantener el metal inmovilizado. Por lo tanto, cualquier decisión arancelaria del Presidente Trump podría, al final, no tener un impacto sostenido”, sostiene el documento.
A juicio del banco, una reaceleración de la demanda china, que es su escenario base, “es más importante”.

En el mercado spot de Londres, la libra de la materia prima se transó este viernes en US$ 6,51 (14.355,00 la tonelada), lo que representa un ligero aumento de 0,14% en relación a la jornada previa.
Con este resultado, el precio promedio del cobre trepó a US$ 6,09 en lo que va de 2026, un 40,55% más que al mismo periodo de 2025, de acuerdo a los registros de Cochilco.
Pese a su visión constructiva para 2027, BofA es cauto en el corto plazo. “Mientras la guerra en Irán se prolongue, creemos que el alza para los metales base es limitada, por lo que nos mantenemos cautos hacia fin de año”, indica el informe.
Por eso, antes de llegar a los US$ 16.000, su trayectoria trimestral contempla una baja del precio promedio a US$ 13.000 la tonelada (US$ 5,90 la libra) en el cuarto trimestre de 2026, para luego subir a US$ 14.000 en el primer trimestre de 2027 y a US$ 15.000 en el segundo.

Hacia adelante, el banco estima US$ 15.000 para 2028, US$ 14.526 para 2029 y US$ 14.051 para 2030.
El banco reconoce que la demanda china de cobre se moderó de forma sostenida durante el segundo trimestre de 2026, y que la demanda aparente del país asiático acumula un alza de solo 2,4% en el año.
Litio: de la estrechez al superávit
En el litio, la lectura del banco es la opuesta. BofA estima que el mercado cerrará 2026 con un déficit de 81.590 toneladas, pero que en 2027 volverá a un superávit de 16.825 toneladas, con una producción que crecería 20,2% frente a un consumo que avanzaría 14,6%.
“Esperamos un superávit el próximo año, incluso sin la mina Jianxiawo de CATL, por lo que mantenemos nuestra proyección bajista”, afirma el documento.
De acuerdo al último informe bimestral de Cochilco, correspondiente a junio-julio, el mercado pasó de una recuperación impulsada por restricciones de oferta a una corrección moderada desde mediados de mayo. El precio spot del carbonato de litio alcanzó US$ 19.525 por tonelada el 19 de agosto: 12,2% bajo el valor del 13 de mayo, pero 106% sobre el promedio de 2025.
Según BofA, el reciente ciclo alcista estuvo fuertemente influido por la decisión de las autoridades chinas de restringir la producción de lepidolita en agosto de 2025, lo que ayudó a llevar los precios sobre US$ 15.000 la tonelada, un nivel que, a juicio del banco, necesitan algunos de los operadores de mayor costo en China.
Sin embargo, el informe sostiene que los aumentos de producción fuera de la lepidolita han aliviado la estrechez del mercado chino: los inventarios ya no están cayendo y la brecha entre los precios en China y fuera de ese país dejó de ampliarse.
A ello se suma, según el documento, el alza de la producción en salares y el paso de Zimbabue a un sistema de cuotas y permisos, que permitió a seis productores retomar sus envíos tras la suspensión de exportaciones de febrero.
El banco también identifica un riesgo por el lado de la demanda: los fabricantes chinos de baterías producen celdas de almacenamiento de energía a un ritmo anualizado de 847 GWh, el doble de las instalaciones.
Al ritmo actual, la demanda de litio asociada al almacenamiento llega a al menos 388.000 toneladas en 2026, “casi un tercio de la demanda total”, por lo que una eventual desaceleración de esa producción en China tendría “enormes implicancias” para el mercado, según el informe.
La trayectoria de BofA para el carbonato de litio contempla un precio de US$ 17.500 la tonelada en el cuarto trimestre de 2026, de US$ 17.000 en el primer trimestre de 2027 y de US$ 15.000 en el resto del próximo año. Su precio de largo plazo se ubica en US$ 16.971 la tonelada.
Molibdeno: alza en 2026, fuerte ajuste en 2027
Para el molibdeno, BofA subió 2% su proyección de 2026, a US$ 30,0 la libra, y mantuvo en US$ 18,8 la de 2027. Su trayectoria trimestral muestra un precio de US$ 30,64 en el cuarto trimestre de este año y de US$ 18,78 en cada uno de los trimestres de 2027.

Hacia adelante, estima US$ 16,88 en 2028 y un precio de largo plazo de US$ 13,40 la libra.
Según datos de Bloomberg recogidos en el informe, el molibdeno acumula un alza de 48,1% en lo que va del año y de 25,9% en los últimos seis meses. El documento, sin embargo, no incluye un análisis específico de los fundamentos detrás de su proyección para este metal.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído


Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE