 Por Matías Vera
Deloitte: “La infraestructura de transmisión eléctrica en Chile no soporta la cantidad de energía disponible en el sistema”
Que la oferta de energía ha crecido más que la demanda, es una de las conclusiones del estudio del mercado energético de Deloitte. Este sostiene que “el cuello de botella se concentra en las subestaciones, que no cuentan con la capacidad suficiente para evacuar toda la energía inyectada”. Por otro lado, en el top diez de los principales financistas de proyectos eléctricos, hay un grupo japonés, tres franceses y uno noruego.

Esto es parte del diagnóstico presentado por Deloitte en un estudio de energía de octubre, donde analiza el contexto del país y los principales cuellos de botella del sistema eléctrico.
En él se aborda que la infraestructura de transmisión y las subestaciones no tienen la capacidad para despachar la energía, especialmente en los sectores del país con más concentración de plantas solares. La no evacuación genera congestión en el sistema, a su vez, causa que la competencia en el mercado spot sea acotada. En horas de sol incluso podría llegar a 0.
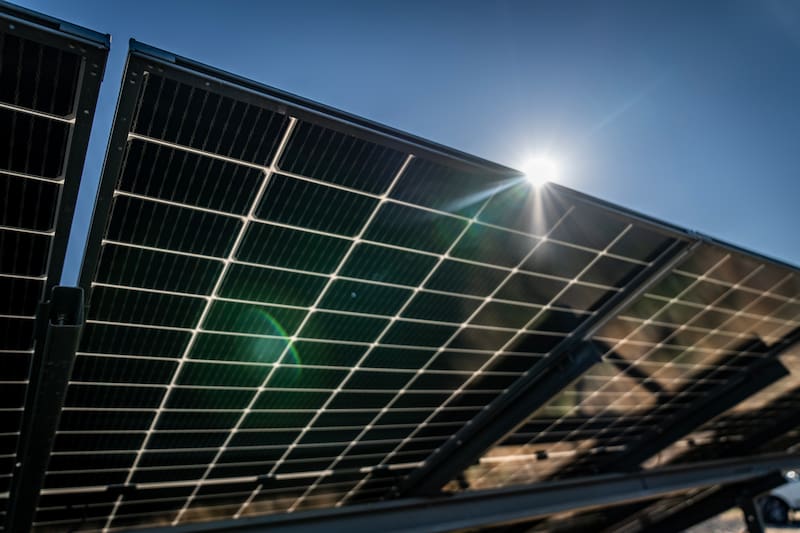
El informe plantea que “la infraestructura de transmisión no soporta la cantidad de energía actualmente disponible en el sistema. La constante expansión de la capacidad instalada del sistema ha generado que tanto las líneas de transmisión como las subestaciones no den abasto, por lo que una parte relevante de la generación no logra ser evacuada hacia los centros de consumo”.
Y define concretamente dónde se observa el mayor problema: “El cuello de botella se concentra en las subestaciones, que no cuentan con la capacidad suficiente para evacuar toda la energía inyectada. Esta congestión se traduce en diferencias de precio entre nodos: en el norte, donde se concentra la generación solar, el precio spot es prácticamente 0 en horas solares”.
Otra consecuencia de la mayor oferta es que, como el sistema no tiene capacidad para desplazarla, existe vertimiento energético. Según el informe, en 2025 se alcanzó un vertimiento de 6.205 GWh, de los cuales 71% fueron provistos desde plantas solares y 26% por plantas eólicas.
El antídoto al improductivo vertimiento son los sistemas de almacenamiento con baterías, y la capacidad que tiene Chile para ello alcanzó el 76% en 2025, ocupando en esto el primer lugar del mundo. Le siguen Australia (53%), Estados Unidos (20%) y China (18%).
Precio competitivo para las baterías
Lo que ha beneficiado el alza de estos proyectos de almacenamiento es la reducción de sus costos. En 2016, el costo era de US$ 400 por kWh; mientras que en 2025 se localizó en mínimos históricos de hasta US$ 70 por kWh, 45% menos que en 2024.
Las baterías se cargan durante el día y despachan la energía en la noche. En el día, el precio spot es más cercano a 0, pero en los periodos de mayor demanda energética, comúnmente entre las 18:00 y 22:00 horas, el precio asciende, en el spot y en PPA (acuerdo de compraventa de energía, por sus siglas en inglés).
El gerente de finanzas corporativas y M&A en Deloitte, Nicolás Ramos, explica que “los BESS siguen siendo críticos para almacenar energía renovable y desplazarla hacia horas de mayor demanda. A julio de 2026 representaban 1.697 MW de los 3.314 MW de proyectos que entraron en operación durante el año. Con este rápido crecimiento, la discusión pasa de si Chile necesita almacenamiento a qué proyectos tienen sentido, considerando ubicación, conexión, contratos, ingresos por capacidad y evolución de la transmisión”.
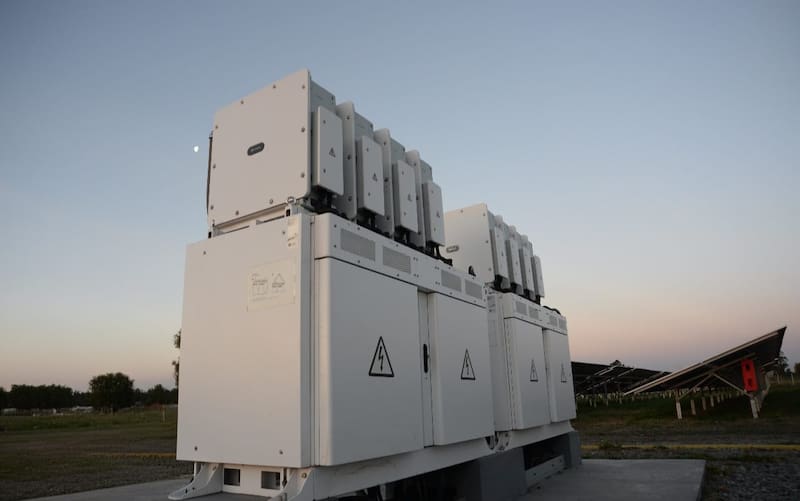
El mejor escenario para las baterías en Chile, profundiza Ramos, se debe también a la “alta penetración solar, los diferenciales de precios entre el día y la noche, los vertimientos y la caída del costo de las baterías. No es un único incentivo: es la convergencia de regulación, condiciones de mercado y menores costos tecnológicos. Estos incentivos pueden ir diluyéndose en el mediano plazo, dependiendo del portafolio de generación en el sistema y la infraestructura de transmisión”.
De acuerdo al informe de Deloitte, y con información del Coordinador Eléctrico Nacional (CEN), existen dos tipos de categorías respecto a la entrada de proyectos de energía: puesta en servicio (PES), construidos pero en pruebas de funcionamiento, y entrada en operación (EO), autorizados para operar.
A julio de 2026, hay 61 proyectos PES por un total de 2.357 MW, y siete EO por 957 MW. Las baterías para almacenamiento representan el 51% de la totalidad de los proyectos, PES y EO. El segundo lugar lo ocupan los proyectos solares, 27%.
El top de prestadores
Deloitte hizo un top de los diez principales prestadores (lenders) del mercado energético del país, entre 2020 y 2025. En total han financiado US$ 16.516 millones. Cuatro francesas, dos japonesas, y uno chileno, canadiense, alemán y noruego.
El grupo financiero Sumitomo Mitsui Banking Corporation encabeza el listado, anotando un financiamiento de US$ 3.031 millones en el periodo. Le sigue la francesa BNP Paribas por US$ 2.447 millones, y otros dos grupos del mismo país, Natixis y Société Generale. La quinta del top es la noruega DNB. Con el séptimo puesto, la canadiense Scotiabank ha entregado un financiamiento que asciende a US$ 1.232 millones. El financista chileno es Itaú Chile, y ocupa el octavo lugar con US$ 1.002 millones prestados.
El comportamiento financiero que observa la big four, es que los proyectos que piden fondos con un acuerdo de compraventa de energía en mano, contratos de largo plazo que aseguran ingresos estables, tienen menos limitaciones. Las iniciativas sin el PPA encontrarán más restricciones.
Además, incorporar almacenamiento con baterías a proyectos solares mejora el acceso de financiamiento, a diferencia de solo plantas solares o BESS independientes. “Reduce el riesgo de vertimiento de la solar y, a la vez, el riesgo de carga de las baterías, entregando un perfil de ingresos más predecible”, examina el estudio.
Sobre este mercado, concluye Deloitte, “existe una gran cantidad de proyectos renovables disponibles en el mercado frente a un número acotado de compradores e inversionistas activos, lo que desplaza el poder de negociación hacia el lado de la demanda”.
¿Ya eres suscriptor? Inicia sesión
Esta nota es exclusiva para suscriptores
Suscríbete para leerla completa y acceder a todo nuestro periodismo.
Ver planesCOMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído


Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE