Por Mariana Marusic
León Fernández de Castro: “Aquí no se han hecho locuras ni cosas fuera de la norma ni de la ley”
El presidente de la Asociación de AFP se refiere a la caída del fondo E que esta semana fue foco de críticas y defiende el rol que jugó la industria al tomar sus decisiones de inversión. "Nosotros tomamos el riesgo que corresponde para las tasas de largo plazo que requiere tener ese fondo", asegura. También responde las críticas del exregulador de la industria, Osvaldo Macías. "Si el superintendente anterior hubiese tenido una duda profunda, a lo mejor debería haber regulado antes”, apuntó.
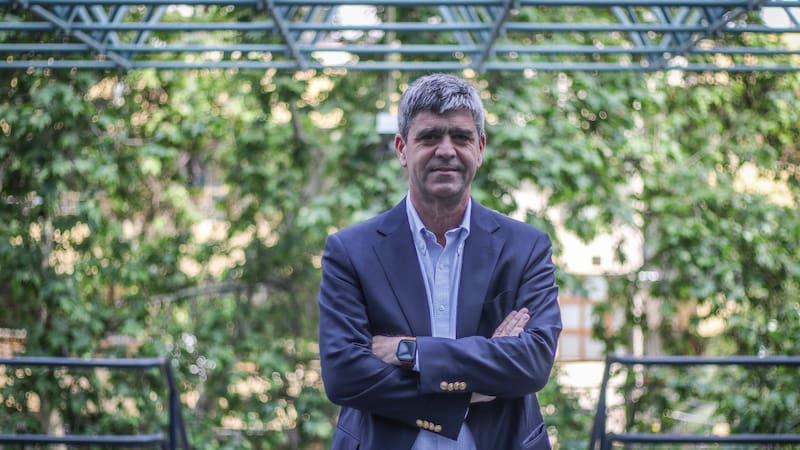
Hace justos siete meses, León Fernández de Castro asumió la presidencia de la Asociación de AFP. Pero definitivamente esta fue la semana más agitada que ha tenido desde que llegó al gremio, luego de que las AFP estuvieran en el ojo del huracán producto de la baja del fondo E de 4,92% en septiembre, registrando una caída de 10,39% en el año.
Esta baja pronunciada en el fondo más conservador de las AFP ha ocurrido en un contexto en que las tasas de interés en Estados Unidos subieron, lo que golpeó las inversiones de renta fija. Pero la crítica no se ha centrado ahí, sino más bien en la elevada exposición que tenía el fondo E de las AFP en derivados, específicamente en swaps de tasas de interés, para alargar la duración de la cartera, llegando a un nivel que, a juicio de la Superintendencia de Pensiones y el Banco Central, generaba riesgos.
Fue una semana agitada para las AFP ¿hay lecciones que sacar de lo ocurrido?
-Fue una semana muy agitada, intensa. Siempre hay lecciones que aprender, por supuesto, sobre todo en la comprensión de los tipos de activos que tienen los fondos, qué significa la renta fija y los efectos que generan las tasas. La renta fija es un mercado que ha demostrado ser mucho más volátil de lo que era. Y ahí uno tiene que también ir aprendiendo cómo se comunica, cómo se diseña. Finalmente, esto nos desafía a todos, al igual que en las definiciones que se toman hacia adelante.
Por supuesto que a nadie le gusta que se genere un impacto como el que hubo. Sobre todo, que haya un efecto en los fondos, en los ahorros de los trabajadores. Y siempre uno va sacando lecciones. Pero finalmente lo importante es que son estrategias de largo plazo, hay miradas de largo plazo, hay formas de abordar esas estrategias en el tiempo que tiene que ver también con profundidad de mercado, con la situación en que te encuentras, y con el objetivo que tiene el fondo.
Para el exsuperintendente de pensiones, Osvaldo Macías, las AFP asumieron un riesgo que no era prudente para este fondo E, que es en esencia conservador. ¿Tomaron más riesgo del que deberían?
-Nosotros tomamos el riesgo que corresponde para las tasas de largo plazo que requiere tener ese fondo. Y esto se hizo con construcción de los activos que están normados y con los cuales pueden invertir las administraciones, que son el activo directo, como es la deuda larga; y los derivados, que también son parte de los activos en los que pueden invertir las AFP.
Y en base a eso se establecieron estrategias de largo plazo. ¿Por qué se recurre a los dos instrumentos? Porque cuando requieres ir a activos de largo plazo, si el mercado no te los da, tienes que construirlos, y para eso son los derivados. Los derivados son instrumentos que han existido siempre, como cualquier otro, que se utilizan en las inversiones, está definido en las normas cuál es su objetivo, y se usan para construir estas estrategias de inversión. Se han usado siempre, en todos los fondos, para todos los activos.
La crítica en sí no es que hayan invertido en derivados, sino que el nivel de exposición que alcanzaron en este tipo de activos y el riesgo que eso implicó para el fondo E en particular.
-El uso de estos instrumentos fue para lograr obtener el plazo que requería la deuda que hay que construir, para poder tener efectivamente el horizonte de pensión. Y la mirada que hubo ahí fue una estrategia de inversión asociada a un plazo.
¿Y por qué esa estrategia contempló llegar a plazos tan largos, cuando en realidad lo que ha dicho el mismo exsuperintendente es que no se requerían unos plazos de esa magnitud?
-Estas son visiones, decisiones y estrategias de cada una de las AFP. Son miradas que hay. Esa es la opinión que tiene el exsuperintendente, pero el régimen de inversión nuevo definido por el regulador establece plazos de entre 14 y 18 años para la etapa 6; que son bastante similares a los plazos en que actualmente están invertidos los fondos de pensión. Entonces, claro, válida la opinión del superintendente anterior, pero la misma norma (dictada recientemente para los fondos generacionales) incluso está tomando esos plazos como la mirada de largo plazo.
¿Pero por qué las AFP siguieron invirtiendo y aumentando su exposición a este tipo de activos pese a las advertencias de la Superintendencia y también del mismo Banco Central que dijo que esto traía riesgos aparejados?
-Las revisiones, las conversaciones con la Superintendencia, los distintos niveles de riesgo, las clases de activos, se dan permanentemente. Si el superintendente anterior hubiese tenido una duda profunda, a lo mejor debería haber regulado antes. Pero estas eran estrategias que estaban funcionando, de largo plazo, que venían de periodos anteriores, que habían estado teniendo un efecto positivo, donde la rentabilidad acumulada había sido positiva.
Incluso, al mirar la rentabilidad acumulada en estas estrategias en los últimos tres años, es positiva. Es más, al mirar a una persona que puso plata en este fondo hace tres o cinco años, le rentó bastante. Eso es así, son estrategias de largo plazo. Entonces, si la tasa es larga o no es larga, justamente esa es la visión que entrega la AFP desde el punto de vista de un horizonte de tiempo que requieren las inversiones para estos fondos.
¿No admiten que hubo un error en el nivel de exposición que alcanzaron? El mismo actual superintendente, Joaquín Cortez, dijo que la exposición a la que llegaron era inconveniente.
-Lo que te puedo decir es que esto obedece a una estrategia de largo plazo de las administradoras. La propia norma nueva, la que definió el actual superintendente, establece que para la etapa 6 el rango de duración es de entre 14,4 y 18,4 años. Y en la parte inferior de ese rango es donde están invertidos los fondos.
¿A qué se refiere con una estrategia de largo plazo? Porque en el mismo mercado han dicho que esto es una apuesta que hicieron las AFP para poder obtener mayores rentabilidades y es una apuesta que no funcionó.
-Estas son miradas de largo plazo, de tasas: tú vas a buscar horizontes de muy largo plazo, y lo que vas haciendo es invirtiendo en activos que te permiten lograr ese horizonte de tiempo. Lo que pasa es que cuando no tienes activos físicos locales, y tu promedio de tasa local es de 7 u 8 años, tienes que ir a buscar más plazo a través de instrumentos de derivados. Y ese es el único objetivo. Lo que pretende es ir buscar tasas de largo plazo y punto.
Mirando en retrospectiva, sabiendo todo lo que ocurrió en la última semana, ¿esa estrategia de largo plazo va a cambiar, apuntando a duraciones menores?
-Las estrategias de inversión son propias de cada AFP. Incluso es un tema de competencia entre las AFP, entonces ni siquiera podemos opinar sobre las estrategias. No participamos en esa estrategia. Mi impresión es que cada uno tendrá su estrategia y usará los instrumentos que la ley y la norma le permite usar para lograrlo. Pero esas son decisiones de cada AFP.
¿Se cumplió con el deber fiduciario de resguardar los recursos de pensiones e invertirlos adecuadamente?
-Siempre. Lo cumplimos, lo hemos cumplido en la historia y lo vamos a seguir cumpliendo. Porque ese es el mandato que tenemos y lo hemos tenido siempre. Y aquí hay alzas, bajas en fondos en algún periodo, que con el tiempo se recuperan y son parte de la estrategia. Y por supuesto las estrategias se están revisando también en base a la volatilidad de los mercados.
Si para buscar recuperaciones, hay que revisar estrategias, eso posiblemente sea así. Pero aquí el rol fiduciario se cumple siempre. Tan así, que en la historia todos los fondos han rentado positivo y no ha faltado nunca un peso.
Y ese es el rol fiduciario, es el mandato y el objetivo de estas estrategias de largo plazo: lograr que la rentabilidad aporte valor al ahorro de los afiliados. Y lo vamos a seguir haciendo. El gran desafío es que, con la volatilidad, con los desempeños de los mercados y con las estructuras nuevas que se están redefiniendo en los nuevos fondos generacionales, podamos entregar proporciones altas de rentabilidad a los ahorros, siempre sujeto a volatilidad, y la verdad es que la volatilidad en la renta fija ya está hace un rato. Y vamos a tener que, con esa estructura, seguir generando la rentabilidad que hemos logrado en el pasado.
¿Los directores no se exponen a haber cometido errores en cuanto al deber fiduciario? Fueron advertidos por el regulador precisamente de los riesgos que esto implicaba.
-A mí no me corresponde opinar sobre el rol de los directorios de cada administradora. No es mi rol.
¿Hace alguna autocrítica respecto al costo reputacional que esto genera para la misma industria, que ya ha sido bien criticada por distintas razones?
-Lo primero que hay que entender es que, en el rol que tenemos, nunca nos gusta perder rentabilidad en los fondos. En ningún fondo. Los más volátiles, los con mayores riesgos y los con menor riesgo. Por supuesto que a nadie le gusta tener bajas de valor en los fondos. Hay que entender que estos fondos están sometidos a los vaivenes que tienen los mercados internacionales. Si uno toma el bono de Tesorería de 30 años, desde enero al 30 de septiembre, el mismo periodo en que estamos mirando la caída de valor del fondo E; el bono de Tesorería de 30 años en Estados Unidos cayó 10,8% ajustado a la inflación. El fondo de pensiones cayó lo mismo. ¿De qué estamos hablando? ¿Dónde está la especulación? Si el gran activo libre de riesgo cayó en el mismo periodo 10,8%.
Es que acá lo que se cuestiona al final no apunta al instrumento ni a la estrategia sino a la proporcionalidad del riesgo asumido respecto de las obligaciones previsionales que se buscan cubrir al tener los fondos invertidos en un fondo conservador como el E.
-Es que la obligación previsional es invertir en un periodo de tiempo para lograr el objetivo de pensión que se pretende obtener a través de la renta vitalicia, o el retiro programado. Ese es el objetivo: que sea suficientemente conservador para llegar a eso. Invirtiendo en una proporción de activos determinada por la ley y en unos tipos de instrumentos también determinados por la ley. Y eso es lo que se hace. Y eso es lo que se está haciendo. Y eso es lo que se hizo.
Entonces, a su juicio, ¿acá no se cometió ningún error y esta es una polémica más bien inventada?
-Yo no puedo hablar de polémicas inventadas. De lo que te puedo hablar es cuál ha sido la mirada, cuál ha sido el horizonte de tiempo y cuál ha sido el objetivo que se ha buscado.
¿A qué atribuye, entonces, todas las críticas que ha habido?
-A que los fondos, al cierre de septiembre, tuvieron una caída en su valor económico de un 10% y, por supuesto, ese es un tema importante. Y a nosotros también nos importa mucho, porque ahí están los ahorros de los trabajadores y eso nos preocupa. Esta caída obedece a una alza de las tasas en Estados Unidos, donde el propio valor del bono del Tesoro de Estados Unidos en el mismo periodo cayó 10,8%.
Eso es. Y eso por supuesto que nos preocupa. El desafío es que esta inversión de largo plazo siga siendo de largo plazo, y que entendamos que son miradas de largo plazo y que se pueden recuperar. Ya solo en el mes de octubre este fondo está más o menos recuperando 1%.
Aquí hay un problema mundial de inflación, de deuda. Por algo el bono en Estados Unidos cae 10,8%, traído a pesos chilenos. Eso es lo que también quiero transmitir. De que aquí no se han hecho locuras, no se han hecho cosas fuera de la norma, no se han hecho cosas fuera de la ley. Aquí lo que se ha hecho es invertir con una mirada de largo plazo, que está absolutamente en línea con las definiciones del nuevo régimen de inversión, en términos de los plazos propios para ese tipo de fondo. Y lo que pasó es que efectivamente los mercados se ajustaron, las tasas en Estados Unidos, todos los mercados del mundo, todas las inversiones del mundo en deuda, internacional principalmente, y locales también, sufrieron caídas por lo mismo.
¿Para una persona que se quiere pensionar pronto y que está en el fondo E, cuál es la recomendación?
-Aquí lo que, por supuesto, más nos preocupa es la gente que está cerca de pensionarse o tomando una decisión de pensión. Cuando ocurren movimientos de tasa bruscos y este tipo de cosas, también se producen movimientos de tasa en los valores de la renta vitalicia y del retiro programado.
En ese sentido, si hay un alzas de tasa, cae el valor de los fondos y también cae el precio al que tú puedes comprar una renta vitalicia. El calce no quiere decir que sea exacto ni en el mismo momento, pero efectivamente se alinea y es más barato comprar una renta vitalicia. Por tanto, hay que mirar qué valor está dando la renta vitalicia. Eventualmente, también, un retiro programado permite mantener los fondos invertidos esperando a que se normalice la volatilidad de las tasas. Vimos la caída del 10%, y hemos visto que ahora en octubre ya el valor del fondo va subiendo sobre un 1%. Tampoco podemos asegurar que esto siga subiendo, por el mismo problema de la volatilidad de las tasas, pero se producen correcciones. Y eso es lo que hay que tener presente.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído

Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE