 Por Daniel Matamala
La manada de Sanhattan
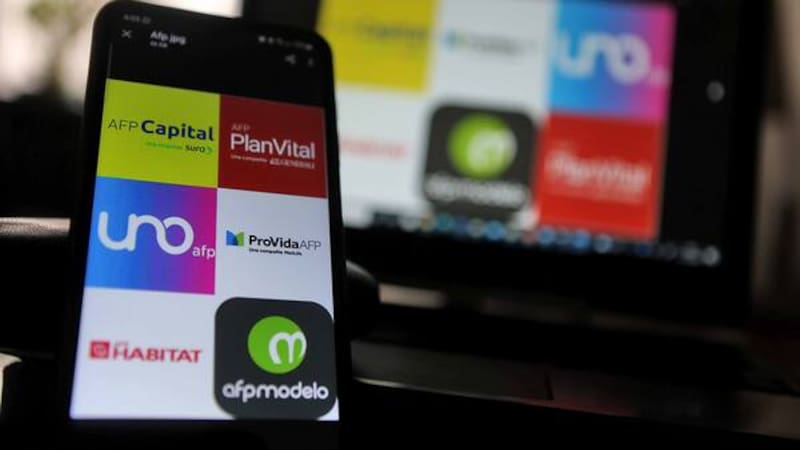
Por favor, ponga atención a este párrafo de Bloomberg, el medio económico especializado que destapó la olla de lo que llamó “el fiasco de los derivados” de las AFP.
Cuenta Bloomberg que hubo por meses “un llamamiento desesperado a los reguladores: se les instó a intervenir y a poner fin a este comportamiento imprudente”.
¿Quiénes pedían intervenir? ¿Algunos estatistas escépticos de que “el mercado se regula solo”? No. Eran “los mismos ejecutivos de los fondos de pensiones que, en conversaciones privadas con los reguladores, suplicaban que se establecieran normas que les impidieran hacer precisamente lo que estaban haciendo: acumular derivados volátiles”.
Así estaban los ejecutivos a cargo de los ahorros de toda la vida de millones de trabajadores chilenos. Como un grupo de adictos que, en un intervalo de lucidez, suplican que alejen de ellos la droga que no pueden dejar de consumir por su propia fuerza de voluntad.
Al menos desde 2024, todas las AFP estaban haciendo enormes apuestas sobre las tasas de interés estadounidenses, que al principio les permitieron ganar unos 1.400 millones de dólares.
Pero los ejecutivos sabían que ese subidón arriesgaba una resaca terrible si el mercado cambiaba y las tasas subían. Según Citigroup, los fondos estaban expuestos a oscilaciones de 131 millones de dólares por cada movimiento de un punto básico en los rendimientos, frente a 10,6 millones a principios de 2024.
O sea, el riesgo se había multiplicado por doce.
¿Por qué los ejecutivos no salían de una situación tan peligrosa? Los gerentes que hablaron con Bloomberg se escudan en lo que llaman “efecto manada”: “las operaciones de riesgo habían sido tan lucrativas que no podían actuar de forma unilateral sin renunciar a unos rendimientos que sus competidores seguirían obteniendo”.
Nadie quería ser el loser que jugara sobre seguro mientras los demás seguían gozando el éxtasis de las ganancias.
No solo esta manada de Sanhattan sabía lo que ocurría. También lo sabían el Banco Central, el Consejo de Estabilidad Financiera, y la Superintendencia de AFP, todos los cuales alertaron múltiples veces a las AFP sobre la ruleta rusa que estaban jugando con la plata de los chilenos.
Nadie hizo nada.
Fue como una gran reunión en el puesto de mando del Titanic, en que por cerca de dos años todos vieron cómo se acercaban a máxima velocidad a un iceberg, todos le dijeron a otro que hiciera algo (el vigía al timonel, el timonel al capitán, el capitán al encargado de máquinas).
Y nadie hizo nada.
Porque, claro, estábamos a punto de chocar y hundirnos, pero, hasta justo antes del choque, ¡estamos batiendo el récord de velocidad del cruce del Atlántico!
Por cierto, las AFP invierten el dinero. Algunas inversiones resultan, otras no; lo importante es que en el largo plazo el balance de éxitos y fracasos entregue una rentabilidad razonable. Esa es la lógica de fondos como el A y el B.
Pero en el D y el E, no. El fondo D es aquel al que se destinan por defecto las personas a punto de jubilarse. El E es aún más conservador, para quienes eligen tener a total resguardo ese dinero.
Pues bien, perdieron 7.700 millones de dólares, y los más perjudicados fueron precisamente el Fondo E, que ha perdido 10,4% este año, incluida una caída del 4,9% solo en septiembre; y el D, que ha perdido 4,2%.
Lo mismo pasa con los jubilados en retiro programado cuyo saldo está en el fondo D o E, porque su pensión se recalcula cada año según lo que les queda en la cuenta, de modo que sus pensiones bajarán (los demás pensionados están bajo resguardo).
Y ese es el punto clave, el que no hay que perder de vista en medio de esta danza de miles de millones de dólares esfumados, explicaciones ultratécnicas sobre el mercado de los swap y la grosera utilización política de ambos lados, para echarle la culpa a uno u otro gobierno.
El punto es que, por años, se nos mintió a millones de chilenos sobre el manejo de nuestra plata (¿porque es nuestra plata, no, en eso habíamos quedado?). Se nos dijo que los fondos D y E eran santuarios, que no tendrían alta rentabilidad pero no correrían riesgo. Que, si se acercaba nuestra jubilación, en ese lugar nuestro dinero estaba a salvo de cualquier contratiempo.
Mientras, los ludópatas de la manada de Sanhattan sacaban subrepticiamente ese dinero para jugarlo en el casino.
Osvaldo Macías, superintendente bajo los gobiernos de Bachelet, Piñera y Boric, dice ahora que “los fondos de pensiones están para proteger a los afiliados y no para especular”, pero eso es precisamente lo que hicieron, bajo su supervisión, por años. “Las AFP persistieron” pese a las advertencias, dice, como si él fuera un impotente observador, y no el regulador del sistema durante una década.
La Asociación de AFP señaló que “se trata de una estrategia a largo plazo. Si se pensiona hoy, le afecta. Pero es recuperable a largo plazo”.
Es un insulto a los chilenos que no pueden esperar “el largo plazo”, porque se están jubilando hoy. Digamos las cosas como son: a esos chilenos se les engañó. Se les birló parte de sus ahorros que ellos suponían seguros, y ahora enfrentan el dilema de jubilar con menos, o seguir trabajando, no para mejorar su pensión, sino apenas para compensar la irresponsabilidad de la manada de Sanhattan, y la indolencia de los reguladores que no hicieron su pega.
Y ahí surgen preguntas. ¿Los ejecutivos de la manada de Sanhattan, ganaron bonos por las altas rentabilidades? ¿Tienen incentivos económicos para apostar, incluso en los fondos en que no deben hacerlo? ¿Por qué la Superintendencia de AFP no paró en seco esas apuestas? ¿Por qué se limitó a hacer múltiples advertencias, y finalmente actuar con una norma que recién entrará en vigor en noviembre, demasiado tarde? ¿Los directores de las AFP, que desoyeron las alertas, van a seguir recibiendo sus millonarios honorarios?
Creo que, tristemente, todos sabemos las respuestas. Las comisiones de las AFP se seguirán cobrando puntualmente, descontándose de los sueldos de cada trabajador. Los ejecutivos y los directores seguirán ganando sus sueldos, bonos y honorarios, como si nada hubiera pasado. Los políticos se echarán la culpa, de uno a otro lado, buscando una ganancia electoral.
Como si miles de trabajadores y jubilados chilenos no hubieran visto evaporarse de pronto el 10% de sus ahorros de toda una vida. Uno de cada diez pesos que habían juntado en 20, 30 o 40 años de trabajo.
Son ellos, los trabajadores y jubilados chilenos, los únicos que no tienen ninguna responsabilidad en esta farra de la manada de Sanhattan.
Y son los únicos que van a pagar la cuenta por ella.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído
Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE