 Por Carlos Alonso
SII pone foco en contribuyentes con cuentas financieras en el exterior sin declarar por más de $3,2 billones
Se seleccionó a 33 contribuyentes para análisis en mayor profundidad, dado que registran pagos en sus cuentas internacionales por más de $3,2 billones, sin incorporarlos en sus declaraciones anuales de Renta.
Un nuevo foco de fiscalización aplicó el Servicio de impuestos Internos (SII). En este caso se trata de contribuyentes, personas naturales o jurídicas, que mantienen cuentas financieras en el exterior sin declararlas ni cumplir con sus obligaciones tributarias en el país.
En este contexto, luego de la aplicación de los análisis iniciales, se seleccionó a 33 contribuyentes para análisis en mayor profundidad, dado que registran pagos en sus cuentas internacionales por más de $3,2 billones, sin incorporarlos en sus declaraciones anuales de Renta.
Según explica el SII, desde fines de 2025 y durante el primer semestre 2026, el SII trabajó en conjunto con el equipo de la OCDE para fortalecer su estrategia de cumplimiento.
Así, durante el 2026 se iniciaron las primeras 7 auditorías dirigidas a evaluar el proceso de due diligence (debida diligencia) de las instituciones financieras en Chile, es decir, el proceso que deben cumplir las instituciones financieras para identificar la residencia fiscal de sus clientes y detectar cuentas reportables bajo el Estándar Común de Información. A la fecha, ya se iniciaron otros 8 procesos de auditoría adicionales, en el marco de un plan de fiscalización que busca auditar a 70 instituciones financieras, durante los próximos 3 años.
Esta fiscalización se realiza mediante la Declaración Jurada 1958, lo que le ha permitido al SII intensificar el trabajo con las asociaciones de Bancos e Instituciones Financieras de Chile (ABIF), Asociación Administradora de Fondos Mutuos (AAFM), y la Asociación Chilena de Administradoras de Fondos de Inversión (ACAFI) para resolver consultas, facilitar el proceso de declaración, y evitar errores frecuentes detectados en procesos anteriores.
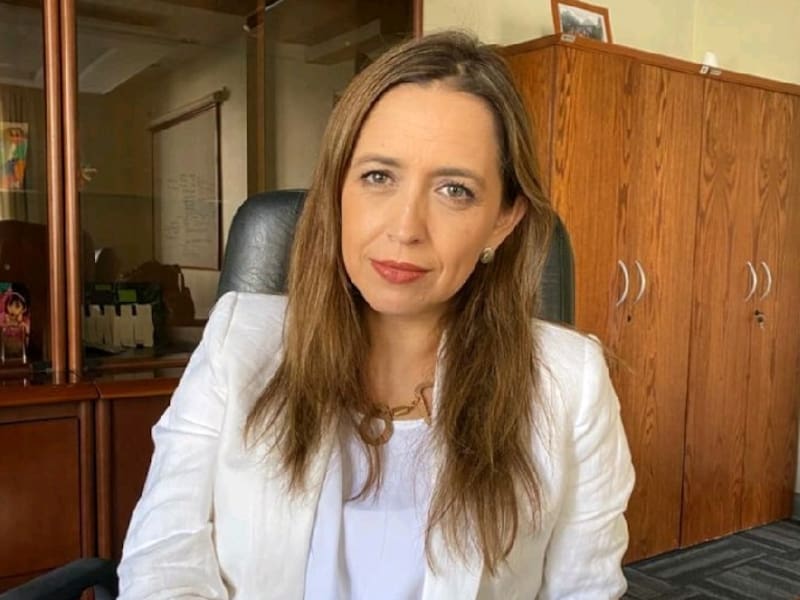
“A la fecha, nos encontramos analizando las respuestas recibidas respecto a un formulario de evaluación compartido con las instituciones financieras, el cual alimentará la matriz de riesgos y permitirá seleccionar a las próximas entidades a ser fiscalizadas”, explicó la Subdirectora de Fiscalización, Carolina Saravia.
En el proceso de operación renta de este año, en el marco de una acción de carácter preventiva, se comunicó a 8.700 contribuyentes la información recibida por el SII, con el propósito de que dichos contribuyentes pudieran evaluar la necesidad de incorporarla sus declaraciones de impuesto del año tributario 2026.
De esta forma, la institución seleccionó, como ya se mencionó, a contribuyentes que cuentas en el extranjero sin declarar, por cerca de $3,2 billones, quienes están siendo incluidos en procesos de auditorías, con el objetivo central de verificar si corresponde que reconozcan estas rentas de fuente extranjera, además de pagar los impuestos correspondientes en nuestro país.
La información recibida por el SII proviene de 90 países. Los montos más altos informados a través del CRS corresponden a cuentas de contribuyentes con domicilio o residencia en Chile de países como Suiza; Luxemburgo; Islas Caimán; Nueva Zelanda; Perú; Las Bahamas; Irlanda; Liechtenstein; Reino Unido; España.
Respecto al segmento de los contribuyentes informados, el 93,53% pertenece a personas naturales, mientras que el 6,47% restante corresponde a personas jurídicas.
Cambios normativos en materia internacional
La ley de Reconstrucción y Desarrollo Económico y Social (Megarreforma) estableció un nuevo periodo en que se podrá implementar la repatriación de capitales con un incentivo tributario.
Así, mediante un mecanismo extraordinario, la medida busca incentivar que contribuyentes (personas o empresas) con residencia o domicilio en Chile, que mantienen bienes y/o rentas en el extranjero, que no hayan sido oportunamente declarados o gravados con los impuestos correspondientes en Chile, regularicen su situación tributaria e ingresen esos recursos al país.
Al momento de acogerse a este beneficio, el contribuyente podrá acceder a tasas diferenciadas de impuesto del 10%, si se regularizan los bienes o rentas en el extranjero y del 7% si, además, se repatrian los fondos y se cumplen las condiciones especiales de inversión en Chile (mantener la inversión en el país al menos durante 5 años.
Esta medida entrará en vigencia el tercer mes siguiente a la publicación de la Ley, y su vigencia será de un año.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído
Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE