Por Mariana Marusic
La forma en que las AFP están informando a sus afiliados sobre el desplome del Fondo E
Las administradoras han estado informando a sus afiliados, vía correo electrónico, que el incremento en las tasas de Estados Unidos ha golpeado la rentabilidad de los fondos más conservadores que administran, pero también explicaron que en octubre se ha visto alguna recuperación.
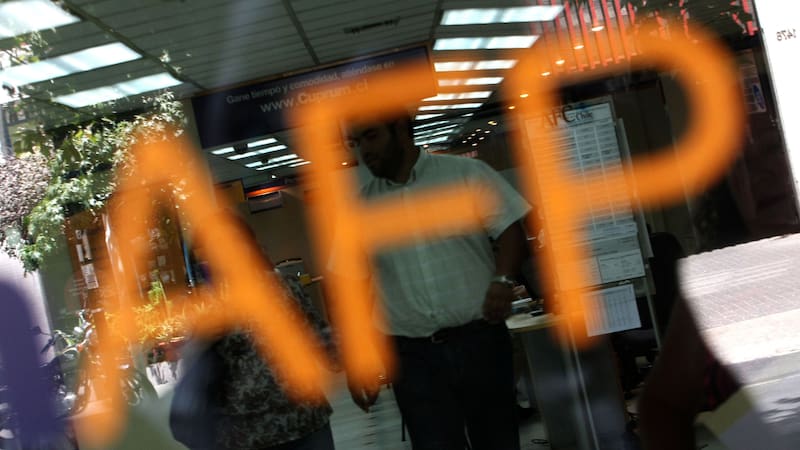
La razón principal que argumentan para lo anterior, es la caída de tasas en EE.UU., pero también hay administradoras que fueron un poco más allá. Desde Cuprum aludieron al escenario internacional: explicaron a sus afiliados que en 2026 “las tasas de los bonos de gobierno a 10 años registraron una de las mayores alzas en la última década, tanto en Chile como en Estados Unidos”, lo que afectó al fondo E. Detallaron que hay que mirar las inversiones en el largo plazo y “como parte de una trayectoria más amplia”.
Además, recordaron que el fondo E ha pasado por distintos ciclos en el tiempo, con retornos positivos y negativos. Ejemplo de ello es lo ocurrido en 2021, cuando marcó una rentabilidad real negativa de 12,51%, mientras que al año siguiente tuvo un retorno real positivo de 7,06%, y en 2025 subió 8,37%. Puntualizaron que desde el inicio de los multifondos el retorno real promedio anual es de 2,59%.
El jueves de la semana pasada AFP Capital envió un correo electrónico a los afiliados que se encuentran en dicho fondo, donde explica que la baja en el fondo E “se debió a una fuerte alza no esperada de las tasas de interés en EE.UU. y que se trasladó a todo el mundo. El origen tiene tres factores radicados en EE.UU.: conflicto geopolítico con Irán, inflación más persistente de lo esperado, y mayor fortaleza de la economía y del empleo en EE.UU.”.
Pero luego agregó: “¿Estas pérdidas en los ahorros se recuperan en el tiempo? Sí. No es primera vez que observamos caídas importantes en el fondo E, y todas se han revertido en el tiempo. En los últimos seis años hemos observado otras cinco caídas en el valor del fondo de más de un 10%, y todas se recuperaron. La más grande fue entre febrero de 2021 y octubre de 2021, donde la caída alcanzó un 20,7%“, puntualizó.
En todo caso, añadió: “Si bien las recuperaciones históricas no garantizan resultados futuros, constituyen un antecedente relevante para comprender el comportamiento de los fondos previsionales. Adicionalmente, las mayores tasas de interés generan oportunidades de inversión que pueden contribuir positivamente a las rentabilidades futuras”.
Además, desde Capital comentaron a sus afiliados que “los ahorros previsionales deben analizarse en una mirada de mediano y largo plazo”. En ese sentido, puntualizaron que “a pesar del mal desempeño indicado anteriormente, en los últimos tres años acumula un alza nominal de 19,7% y en los últimos cinco años tuvo un alza de 57,3% (con un alza de 11,9% en 2025)”.
Por su parte, en Provida explicaron que “durante 2026, el alza sin precedentes de las tasas de interés a nivel global, afectó la rentabilidad de las inversiones en renta fija o instrumentos de deuda, históricamente considerados como de menor riesgo”. Pero agregaron que “durante los primeros 15 días de octubre, los fondos D y E ya muestran señales de recuperación, con un retorno real de 1,17% y 1,69% respectivamente”.
En tanto, Habitat dijo a sus afiliados que este año “las tasas de interés de largo plazo subieron con fuerza en Estados Unidos y el mundo, por un cambio en el escenario internacional”. Además, señaló que “si usted no se ha jubilado, debe saber que su pensión futura en retiro programado no experimentará una baja como la que tuvo el Fondo E en estos nueve meses. Por ejemplo, si al 1 de enero su ahorro alcanzaba para una pensión de $500 mil en retiro programado, al 15 de octubre alcanza aproximadamente para $490.900 si es hombre de 65 años (1,8% inferior) y $496.200 si es mujer de 60 años (0,7% inferior)”.
Los argumentos de Planvital
A su vez, desde Planvital destacaron que en octubre el fondo E se ha ido recuperando: “La rentabilidad real acumulada pasó de -10,10% al cierre de septiembre a -8,84% al 14 de octubre de 2026. Esto representa una mejora aproximada de 1,3% del fondo durante las primeras semanas del mes”.
Y junto con entregar las razones ya dadas por las anteriores AFP sobre la caída del fondo E, al mencionar que “las inversiones de renta fija han atravesado un período difícil”, Planvital fue incluso más allá. “En los últimos meses, hemos reducido algunas inversiones y estrategias que actualmente presentan una relación menos conveniente entre riesgo y retorno. Estas decisiones se basan en el análisis de nuestros equipos de inversiones y riesgos, así como en las nuevas normas de la Superintendencia de Pensiones. Su objetivo es gestionar los riesgos y proteger los ahorros de nuestros afiliados”, sostuvieron.
Respecto de qué se puede mejorar en la regulación, señalaron que “la regulación actual se basa principalmente en límites por tipo de activo y no en la relación entre riesgo y rentabilidad. Además, la exigencia de una rentabilidad mínima lleva a las AFP a adoptar estrategias similares, por lo que la supervisión y regulación del riesgo del sistema adquiere especial importancia”.
En el fondo E, explicaron que “el aspecto central es controlar la exposición a las tasas de interés y la duración de la cartera de renta fija. El uso de derivados, como los swaps de tasas, es una herramienta adecuada para gestionar ese riesgo y no implica, por sí solo, asumir riesgos excesivos. En abril de este año se emitió nueva regulación que ha permitido bajar el riesgo del Fondo E, aun cuando la regulación continúa estructurada sobre la base de tipo de activos y no de riesgo. Además, a contar de abril de 2027, con el inicio de los fondos generacionales se elimina la rentabilidad mínima”.
¿Ya eres suscriptor? Inicia sesión
Esta nota es exclusiva para suscriptores
Suscríbete para leerla completa y acceder a todo nuestro periodismo.
Ver planesCOMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído

Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE