Por Mariana Marusic
Representante del gremio de la construcción llama a la CMF a recalibrar parámetro de créditos hipotecarios
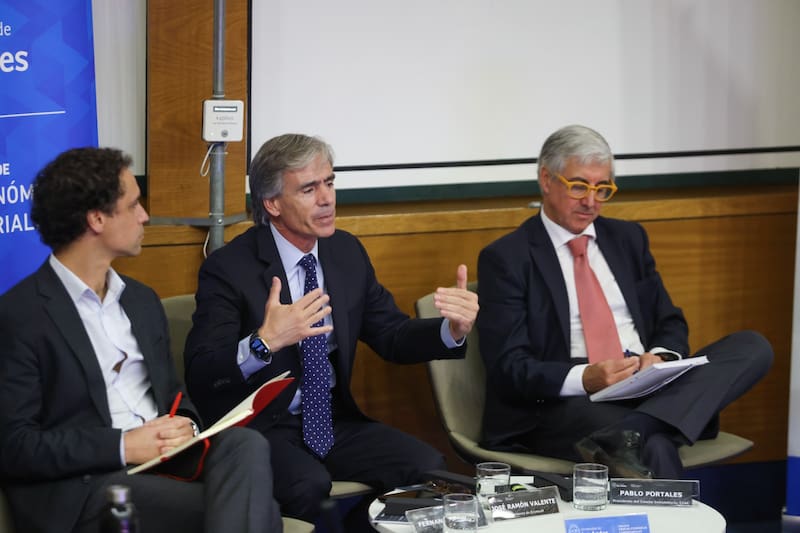
En un seminario sobre el Fonavi, Pablo Portales, de la Cámara de la Construcción, indicó que ese fondo debe ser acompañado con cambios que permitan a los bancos prestar más del 80% de un crédito hipotecario. Fernando Larraín, de Santander, dijo sobre el deducible que "hay que diseñarlo bien", mientras José Ramón Valente consideró que el fondo “es una respuesta rápida a un problema urgente”.
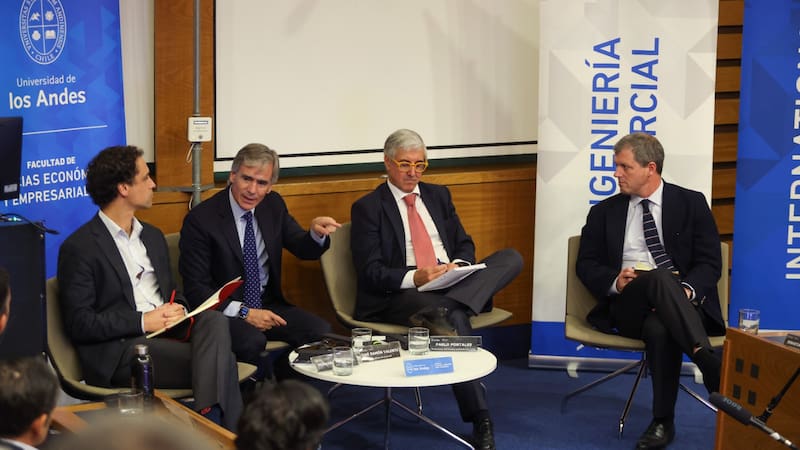
Todos ellos valoraron que el gobierno esté avanzando en medidas para enfrentar esta situación y coincidieron en que es un asunto que debe ser abordado prontamente, según reconocieron en el conversatorio titulado “Fondo Nacional para la Vivienda (Fonavi): desafíos y oportunidades”, que fue presentado por Mauricio Larraín y moderado por Sebastián Claro, ambos profesores de la Facultad de Ciencias Económicas y Empresariales de la Universidad de Los Andes.
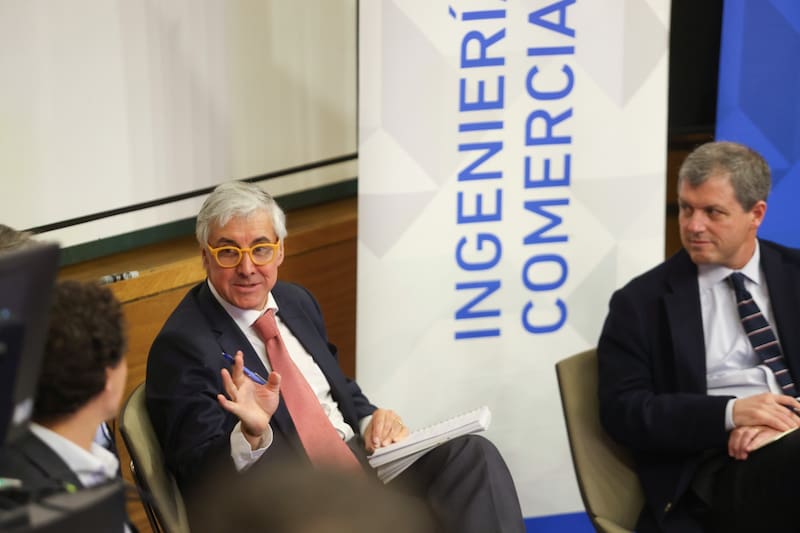
Portales valoró las medidas que ha impulsado el gobierno en materia de viviendas, así como las propuestas contenidas en la reforma al mercado de capitales (MK4). Sobre el Fonavi, dijo que “va en la línea correcta”.
Dijo que “cualquier medida que vaya en pro de mejorar el acceso a la vivienda, va a ser siempre bienvenida”. Pero agregó que “esta medida del Fonavi sí tiene que ser acompañada con modificaciones a normas prudenciales que están en manos de la Comisión para el Mercado Financiero (CMF), para que se pueda acceder a un pie de un 10%, y no tenga que ser necesariamente el 20%”, porque “por ese diferencial del 10% los bancos tienen que provisionar mucho más”.
Portales se refiere con ello a un asunto que ha estado revisando la CMF, sobre la medición de riesgos relacionados a los créditos hipotecarios, recalibrando los parámetros, para que no sea tan costoso para los bancos facilitar un pie equivalente al 10% del valor de la vivienda.
El miembro de la CChC dijo que las medidas que ha impulsado el gobierno con la Ordenanza General de Urbanismo y Construcciones (OGUC), “sí se va a generar más oferta, por lo tanto, todas estas medidas” van a apuntar a que no haya una tendencia a subir los precios de las viviendas. “Yo creo que no estamos en condiciones de que eso pase, y por lo tanto, tiene que ir acompañado de una generación de más oferta”, puntualizó.
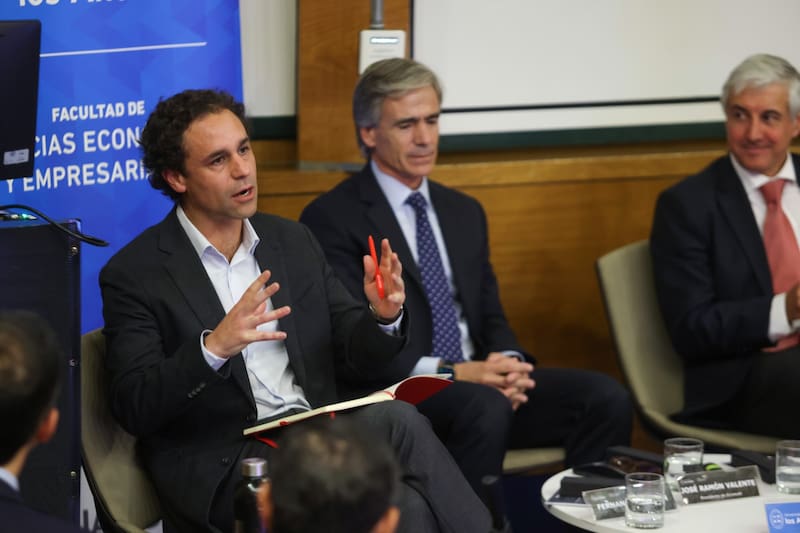
En paralelo, Fernando Larraín explicó el contexto que hay detrás del problema: la demanda por viviendas aumentó mucho desde 2010, pero la oferta no acompañó ese mayor crecimiento, en parte, por las mayores restricciones para construir.
“Los costos de la vivienda crecieron mucho. Una familia en el año 2010 compraba una casa de 2.000 UF, de 70 metros cuadrados, y destinaba el 25% en un dividendo con un crédito a 25 años. Si uno comparara eso hoy día, en vez de 2.000 UF tendría que pagar 4.100 UF. Y si lo llevara al monto de las 2.000 UF, en vez de 70 metros cuadrados sería un departamento de 35 metros cuadrados”, explicó el ejecutivo de Santander.
“¿Tenemos un problema de tasa? Pablo lo dijo mucho mejor que yo, así que voy a citarlo: no tenemos un problema de tasa“, sostuvo Larraín. Explicó que al ver las tasas largas en el mercado internacional, están más altas que en 2015. “¿En el año 2015 teníamos un problema de tasa? No, no teníamos un problema de discusión de tasas. Siendo que el spread de los bancos -diferencia entre las tasas de colocación y captación-, en los últimos 15 años, es el spread más bajo que hay, de más o menos 1,5%, antes era 2%, 2,5%, incluso fue 2,53%, entonces uno dice bueno, ¿cuánto más espacio podría haber o no para bajar tasas?“, planteó.
En ese sentido, Larraín planteó tres “luces y sombras” en las propuestas contenidas en MK4. “La primera luz es que efectivamente esto pone el foco en donde tenemos un problema, que es en el pie, con el Ahorro Voluntario para la Vivienda (AVV) va en la línea correcta”. Pero la sombra de aquello, puntualizó, es que algunas personas podrían postergar su decisión de compra.
Como segundo tema planteó que “esto ayuda a acelerar las operaciones (de créditos hipotecarios) y también mejora el riesgo de la inmobiliaria en ese sentido. Y lo tercero es que efectivamente ceder carteras, y la lógica financiera en la cual está estructurado (Fonavi), permite de alguna forma liberar capital para que los bancos puedan originar más. Yo creo que eso también va en esa línea, siempre y cuando sea reconocido por la CMF para que eso pueda ser de esa manera”.
Pero agregó: “¿Dónde hay algunas dudas en esto? Yo, personalmente, tengo una duda respecto del efecto real que esto tenga sobre la tasa (...) Si los spread están bajos, las tasas están ajustadas, ¿cuánto va a bajar la tasa en esto?“.
Larraín también se refirió al deducible que establece el proyecto para Fonavi. “Lo que se ha discutido del deducible, que quedará en el reglamento finalmente, efectivamente está poniendo un riesgo a la banca que, de alguna manera, va a quitar incentivos a prestar si es que el primer riesgo lo tiene la banca completa. Creo que hay que diseñarlo bien, de lo contrario, esto no va a poder generar la cantidad de originaciones que quisieran generarse”.
Larraín comentó que “es una política pública que va en la línea que uno esperaría, dado el desafío que tenemos. ¿Va a generar un cambio radical y resolver el problema que tenemos? No. ¿Va a ayudar en algún espacio? Sí. Y creo que en estas cosas, como el diablo está en los detalles, hay que ser capaces de poder diseñar bien esa política pública", pero “acá, para poder resolver este tema realmente, lo que necesitamos, de verdad, es que Chile vuelva a crecer”.
Una respuesta al populismo
En tanto, José Ramón Valente dijo que, al haberse desempeñado como ministro de Economía del segundo gobierno de Sebastián Piñera, entendió “las restricciones que se enfrentan cuando uno diseña políticas públicas, más allá del diseño de laboratorio. Y yo creo que cuando uno analiza el Fonavi y todo lo que está haciendo el gobierno en el tema inmobiliario, tiene mucho que ver con eso”.
Reconoció que “claramente hay un diseño siempre perfectible. Lo que yo entiendo que es la visión del gobierno hoy día es decir: yo tengo que hacer algo rápido, grande, que tenga impacto; porque la alternativa a eso es retiros, es una política pública mucho peor que la que yo podría diseñar, a lo mejor imperfecta”.
Valente valoró que el gobierno esté impulsando el Fonavi, porque “es parte de una política integral para reactivar el sector inmobiliario, y me parece bien, y es complementaria, y hay que mirarlo en ese contexto completo”, y porque “es una respuesta rápida a un problema urgente que puede derivar en populismo que no queremos que se repitan en Chile”.
¿Ya eres suscriptor? Inicia sesión
Esta nota es exclusiva para suscriptores
Suscríbete para leerla completa y acceder a todo nuestro periodismo.
Ver planesCOMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído

Algunos leen, otros se informan. Aprovecha esta oferta única.
Plan Digital+$4.120 al mes, de aquí hasta fin de año SUSCRÍBETE