Oportuna reforma al mercado de capitales
La propuesta avanza en la dirección de brindarle mayor profundidad al mercado y ampliar las fuentes de financiamiento, si bien pudo haber sido más audaz en el objetivo de transformar a Chile en un centro financiero regional.
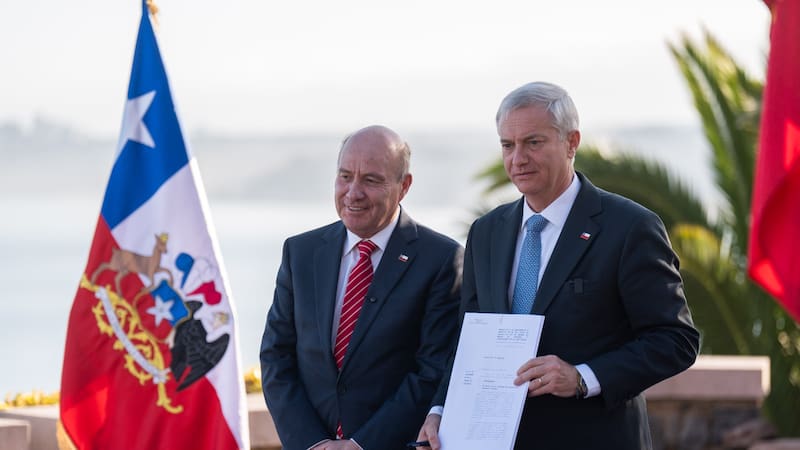
La semana pasada, el gobierno presentó la reforma al mercado de capitales (MK4), con cerca de 30 medidas destinadas a reducir fricciones, aumentar la liquidez y ampliar las fuentes de financiamiento. Es una reforma necesaria y, en varios aspectos, bien orientada.
Chile sigue contando con uno de los mercados financieros más desarrollados de la región, pero ya no tiene la misma profundidad ni liquidez de antes. Los retiros previsionales redujeron fuertemente el ahorro institucional, el mercado bursátil lleva años sin nuevas aperturas y una parte importante de la regulación quedó atrasada respecto de cómo funcionan hoy los mercados financieros. Un mercado de capitales menos profundo se traduce en créditos hipotecarios más caros, menos alternativas de financiamiento para las empresas y una mayor dependencia del ahorro externo. Por eso, la pregunta relevante no es cuántas normas modifica la MK4, sino si logra volver a conectar el ahorro con las nuevas oportunidades de inversión en mejores condiciones, y en ello se dan pasos importantes.
En vivienda, la reforma combina dos instrumentos. Por un lado, crea el Fondo Nacional de Vivienda (Fonavi), administrado por BancoEstado, que comprará créditos hipotecarios, liberará capital a los originadores y buscará trasladar un menor costo de financiamiento del Estado a los deudores. Por otro, crea un ahorro voluntario para la vivienda que permitirá a quienes ahorren al menos 7% del valor de su primera vivienda recibir una bonificación estatal de 3%, para propiedades de hasta UF 6.000.
La propuesta busca facilitar tanto el acceso al crédito como la acumulación del pie. El problema es que ambas políticas actúan principalmente sobre la capacidad de compra. Y si una parte importante del problema habitacional está en la escasez de suelo disponible, así como en los permisos lentos y una oferta poco elástica, aumentar la demanda sin destrabar la oferta puede terminar trasladando parte del beneficio a mayores precios. Por ello, estas medidas dependen críticamente de que a su vez vayan acompañadas de cambios sustantivos en la Ordenanza General de Urbanismo y Construcciones y de una verdadera agilización de permisos.
En materia de financiamiento empresarial también hay avances. Se crea un segmento “junior” de bolsa para empresas innovadoras, de crecimiento y exploración minera, junto con un régimen simplificado de minibonos para empresas medianas. Se corrigen, además, distorsiones tributarias y regulatorias que hoy dificultan emitir e invertir en Chile. Son cambios razonables, especialmente para empresas que siguen dependiendo casi exclusivamente de la banca o del financiamiento privado.
Pero donde podría haber habido una mayor dosis de ambición es en lo relativo al objetivo de transformar a Chile en un centro financiero regional. Las medidas propuestas se concentran principalmente en eliminar barreras de entrada, pero facilitar que un inversionista extranjero compre activos en Chile no es lo mismo que convertir al país en el lugar desde donde se administra capital para toda la región. Tampoco se advierte una estrategia suficientemente agresiva para que gestores internacionales domicilien aquí sus fondos latinoamericanos y compitan desde Chile con plazas como Luxemburgo o Irlanda.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído
La mayoría no entiende el debate por el impuesto a las empresas. El resto lee La Tercera.
Plan Digital+$6.990 al mes, por los 3 primeros meses SUSCRÍBETE