 Por Maximiliano Villena
“Las máquinas no tienen espíritu”: cómo funcionan los algoritmos en la bolsa que reveló una sanción de la CMF
El regulador del mercado sancionó con UF25.000 a la sociedad Asesorías & Inversiones A&C, por cotizaciones ficticias "con el objeto de hacer variar artificialmente los precios en 34.038 operaciones con acciones". Los operadores de la sociedad ingresaban órdenes buscando que los robots de otras corredoras los siguieran.
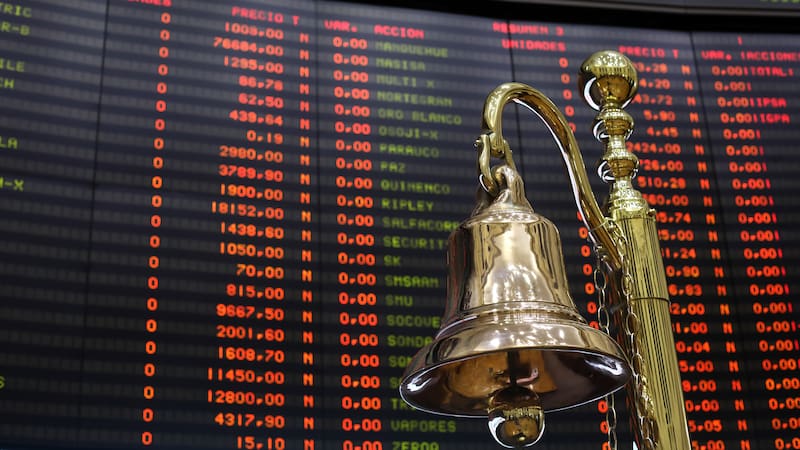
“Se está jugando con un robot, es para saber el precio, y se ingresa inmediatamente al otro lado del libro, esto podría ser, dentro del offer y el bid”. Esa es parte de la declaración del 11 de julio de Sebastián García, trader de Asesorías & Inversiones A&C, sociedad que este martes fue sancionada por la Comisión para el Mercado Financiero (CMF) y en la que Cristián Araya posee un 36,05%, mismo porcentaje que tiene el gerente general Alejandro Parraguez, y un 27,9%, la sucesión de Felipe Correa.
El regulador cursó una sanción de UF25.000 ($1.024 millones) contra de la sociedad “por realizar cotizaciones ficticias con el objeto de hacer variar artificialmente los precios en 34.038 operaciones con acciones, llevadas a cabo en la Bolsa de Comercio de Santiago entre el 13 de marzo de 2022 y el 12 de septiembre de 2024, con un beneficio de M$860.062″.
Uno de los aspectos clave de la multa es el cómo se realizaban las transacciones y cómo los operadores de la sociedad interactuaban con las máquinas que parte importante de las corredoras del país tiene en funcionamiento.
Actualmente, estima un agente relevante del mercado local, el 40% de las transacciones bursátiles en Chile se realizaría a través de robots y algoritmos.
En su declaración -también prestaron testimonio ante la CMF los traders Cristian Cayupi y Thomas Filipek-, Sebastián García señaló que “es necesario eliminar (la orden) porque no se puede comprar y vender uno mismo. El sistema no lo deja, hay que eliminar para poder calzar. En estos casos puede ser que uno ingrese la orden para que el robot me siga”.
Además, expuso que “en este caso quería vender, y puse la orden, y luego se puso el algoritmo, y por eso la cancelé. Básicamente, yo estoy buscando mercado, yo trato de hacer negocio, las máquinas no tienen espíritu de comprar o vender, por eso ahí una máquina se pone a vender y por eso yo pongo la orden al otro lado, esto es parte del mercado, y así funciona, si no, debería eliminarse las máquinas”, explicó en su declaración.
“Aquí el fin de la operación es buscar el spread en una competencia donde se obtenga la mayor ganancia, buscar vender o comprar a niveles bajos. En este caso, el objetivo sería bajar el spread, viendo el riesgo que se puede correr, mirando estudios, gráficos, etc...”.
Se estima que en el mercado local las mayores corredoras cuentan con algoritmos para operar en la plaza. En los mercados, estos robots están programados para realizar compras o ventas de acciones u otro tipo de activos en microsegundos, aprovechando asimetrías en los mercados. Pero si en EE.UU. habitualmente realizan arbitrajes entre las distintas bolsas, en Chile arbitran los precios entre una acción y su ADR, o sobre un mismo papel.
Pero además apuntan a otras funciones. Muchos inversionistas internacionales solicitan a las intermediarias órdenes TWAP (Weighted Average Price), un algoritmo utilizado para dividir una gran orden en partes iguales durante un periodo de tiempo, donde se le programa para no comprar más de un 5% o 10% del volumen diario.
U órdenes VWAP (Volume Weighted Average Price), un tipo de orden para vender un activo en su precio y volumen promedios.
Según la resolución de la CMF, el objetivo de A&C no era concretar las órdenes iniciales que enviaban al mercado, si no usarlas de forma instrumental como un “señuelo”.
En concreto, los operadores de A&C, cuando deseaba comprar o vender un volumen importante de acciones de una empresa a un precio más barato o más caro que las ofertas vigentes en ese momento, ingresaban una orden en el lado opuesto del libro, la cual reducía artificialmente el spread. La oferta provocaba que terceros inversionistas reaccionaran igualando o mejorando, pero tan pronto aparecían esas ofertas, A&C borraba de inmediato su orden original, en un promedio de 2,37 segundos, para ingresar una nueva orden en el lado contrario del libro.
En su resolución, la CMF describió así el mecanismo: el trader de A&C “reconoció que la finalidad de ingresar órdenes y cancelarlas inmediatamente fue para conocer el precio al que los robots estaban dispuestos a vender o comprar también, y para que dichos robots siguieran la oferta de compra o venta realizada por A&C que fue cancelada. A su vez, reconoció que, logrado el objetivo, cancelaba la orden a fin de poder calzar aquella realizada por los robots”.
Para parte del mercado, lo sancionado por la CMF es manipulación de precios, pero hay quienes sostienen que este tipo de operaciones son más habituales de lo normal, donde se aprecian órdenes de compra o venta de títulos buscando volumen, lo que explicaría el alza en volúmenes transados que en los últimos años ha experimentado la bolsa.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído
La mayoría no entiende el debate por el impuesto a las empresas. El resto lee La Tercera.
Plan Digital+$6.990 al mes, por los 3 primeros meses SUSCRÍBETE