Por Mariana Marusic
Presidente de las AFP alerta por potencial riesgo de que la autoridad política defina estrategias de inversión
El presidente de la Asociación de AFP sostuvo que hoy "la autoridad política, más que el superintendente, tiene un rol muy relevante en la definición de la estrategia de inversión" de los fondos de pensiones. Llamó a revisar aquello. También se refirió al nuevo régimen de inversiones definido por el regulador y sus desafíos.
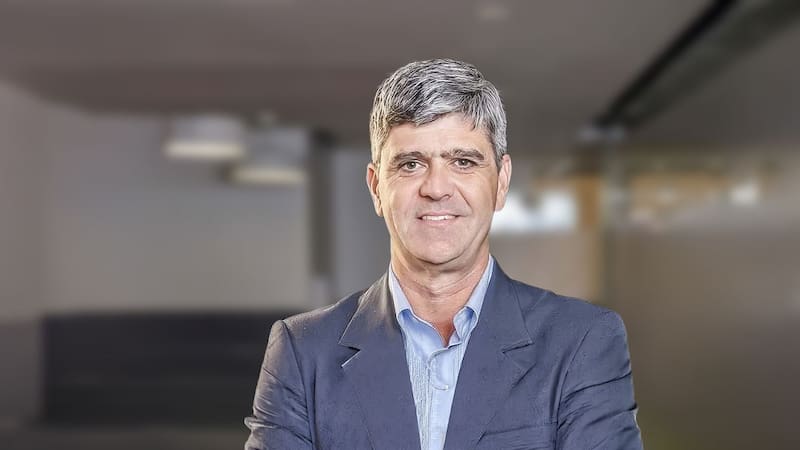
El presidente de la Asociación de AFP, León Fernández de Castro, expuso este miércoles en el ChileDay realizado en Londres, donde señaló que “la reforma de pensiones no es una reforma como pareciera ser, es un nuevo sistema de pensiones”.
Además, se refirió por primera vez respecto del régimen de inversión definitivo propuesto por la Superintendencia de Pensiones recientemente, para crear los fondos generacionales a partir de abril de 2027. “El proceso de consulta posterior a la entrega del borrador, fue un súper buen proceso, muy interesante, muy bien liderado por el superintendente. Se escuchó al mercado, pudimos participar, pudimos revisar propuestas”, comentó.
En ese sentido, dijo que “finalmente se lograron rangos más amplios (de premios y castigos), mejores bandas de desviación, definiciones más claras en los activos alternativos, y mejora real para los afiliados”. Agregó que “la flexibilidad que se nos da hoy día permite gestionar mejor la transición”.
Además, dijo que “el régimen de inversión plantea desafíos a las AFP, porque ahora hay una nueva forma de competir en inversiones. Ahora va a haber una estrategia que se define ex-ante, donde yo voy a ofrecer a los afiliados una estrategia a largo plazo, pero después se va a medir ex-post si cumplí o no, diseño de premios y castigos, por tanto, va a haber también una rendición de cuentas sobre los resultados que se tienen”.
Los pendientes
Pero igualmente León Fernández de Castro planteó algunos desafíos pendientes del régimen de inversiones. “Hay que pensar que estos diseños tienen que tener una mejora continua en el tiempo. Este es un buen punto de partida, pero no es el punto de llegada”, sostuvo.
En primer lugar, se refirió a los mínimos exigidos por el regulador por cada clase de activos, los que a su juicio “pueden forzar o dirigir las estrategias de inversiones. A mí en lo personal no me gustan los mínimos. Un mínimo en una clase de activos, es la llave para poder intervenir las estrategias de inversión”.
En segundo lugar, mencionó que “hay una trayectoria (glidepath) un poquito conservadora en mayores de 50 años, que también tiene algunos problemas, que tienen que ver con” otro tema que a su juicio es un desafío, esto es, que las AFP deben “tener instrumentos de mucho más largo plazo en renta fija para poder calzar las tasas largas. Eso también es un desafío, generar productos que puedan permitir entrar en esas trayectorias largas de pensión”.
Como cuarto desafío, se refirió a los índices de referencia publicados recientemente por la Superintendencia de Pensiones. “Creo que hay un desafío en tener índices replicables; pero no solo un índice, en poder tener varios índices, en que las AFP puedan definir estrategias en base a selección de múltiples índices. Yo creo que eso permite darle más flexibilidad. Lo que se puede lograr con amplitud de rangos (de premios y castigos), se puede perder por tener índices muy rígidos, y que sean difíciles de replicar”, argumentó.
Los riesgos
El presidente del gremio de las AFP también alertó que “hay riesgos que creemos que son importantes tenerlos presentes en el futuro”. Mencionó el marco institucional, la propiedad individual, y la importancia de que los afiliados sientan cercano al sistema.
Comentó que “en el diseño que hay hoy día, la institucionalidad está apalancada fuerte en la autoridad. Y la autoridad política, más que el superintendente, tiene un rol muy relevante en la definición de la estrategia de inversión. Y aquí podría ser, de que no hubiese benchmark definidos por las AFP, no hubiese flexibilidad en los rangos, y eso significa que las estrategias de inversión se terminan definiendo por la autoridad política. Y ese es un riesgo que tenemos que hacernos cargo y tenemos que ver cómo resolver”.
Al respecto, planteó: “La pregunta es, ¿qué tipo de gobernanza queremos para el diseño de los régimenes de inversión en lo que viene?“. Explicó que la reforma de pensiones ”lo que hizo fue sacar de la ley los límites, rangos y máximos que tenía; y los llevó al régimen de inversión. Entonces, había una institucionalidad que operaba bajo una estructura que estaba determinada en la ley. Eso desapareció, ya la ley no tiene esas referencias, y se lo traspasa a la Superintendencia, que es la que define el régimen de inversión”.
Entonces, sostuvo que “efectivamente la institucionalidad que había, operaba bajo un esquema normativo, legal, que ya no está. Entonces, tiene libertad para diseñar ella el esquema normativo. Y eso es relevante”.
A raíz de lo anterior, dijo que “se necesita una institucionalidad técnica. Son pensiones, no una institucionalidad política. El Banco Central es un ejemplo técnico, con un mandato claro, inflación. Aquí el mandato tiene que ser pensiones, y que no sea financiar deuda pública, por ejemplo”.
A su juicio, la Superintendencia debe tener un rol activo “fiscalizador, supervisando los niveles de riesgo. A mí no me gustaría ver a una Superintendencia el día de mañana interviniendo en decisiones de inversión con la autoridad política; sino que supervisando la acción de los administradores. Eso es súper relevante, porque el ahorro es de propiedad de los trabajadores y hay que ser cuidadosos. Y la esencia del sistema es que la plata es de los trabajadores”.
Según el presidente de las AFP, “si se empieza a alejar a los afiliados de la propiedad, es más fácil intervenir el ahorro y es más fácil intervenir decisiones. Y eso tenemos que evitarlo”.
Al respecto, apeló a la libertad de elección que tenían las personas antes de la reforma previsional para escoger multifondos y AFP. “Y eso lo estamos restringiendo con algunas medidas y yo creo que eso no es bueno para afianzar la propiedad, el sentido de propiedad dentro del sistema”, argumentó.
Adicionalmente, señaló que “el otro gran tema que hay en lo que viene, es que con la licitación de afiliados, el silencio otorga consentimiento. Y eso significa que va a haber una intervención en las decisiones de la gente, o al menos, no va a haber conocimiento de que están tomando una decisión por ellos. Y eso es complejo, porque creo que no se puede asegurar de que la gente sepa ex-ante que lo van a cambiar, porque el proceso de información fue claro, concreto y expedito”.
También dijo que “no es menor el cuándo ocurre, porque la primera licitación, en medio de la transición (a fondos generacionales), son US$25 mil millones de dólares, donde es natural que haya un descalce. Es imposible pensar que haya una transferencia de activos limpia entre administradoras, y creo que ahí cualquier proporción de descalce que haya, un 10% son US$2.500 millones; puede ser varias semanas de ajustes en los mercados por liquidar activos”.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído



La mayoría no entiende el debate por el impuesto a las empresas. El resto lee La Tercera.
Plan Digital+$6.990 al mes, por los 3 primeros meses SUSCRÍBETE