 Por Víctor Cofré
Presidente de la Asociación de AFP por reforma previsional: “Cambia la dinámica de competencia en toda la industria”
León Fernández de Castro afirma que la licitación del stock de afiliados genera ese efecto, al igual el paso a fondos generacionales. Por otra parte, si bien considera positiva la reforma al mercado de capitales en términos generales, hay propuestas particulares que siguen analizando, y reconoce también que le habría gustado ver una propuesta que mejore la institucionalidad de la Superintendencia de Pensiones.
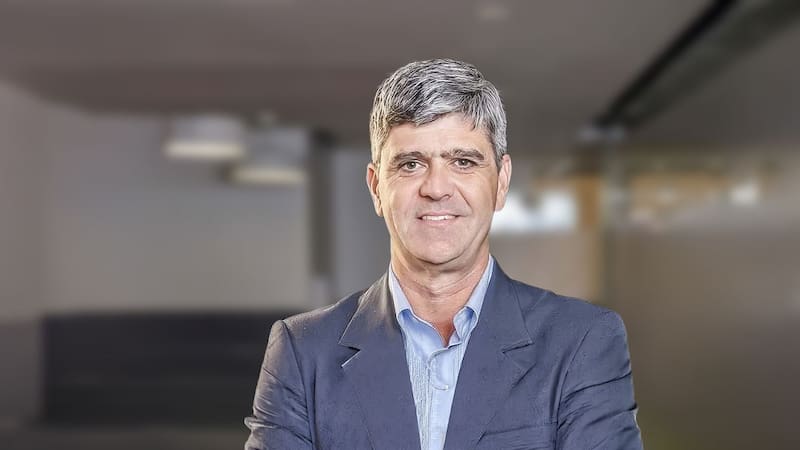
El presidente de la Asociación de AFP, León Fernández de Castro, tiene una visión positiva sobre el nuevo régimen de inversión que publicó recientemente la Superintendencia de Pensiones, el que empezará a operar en abril de 2027, momento en que se crearán los fondos generacionales y se pondrá fin a los multifondos, tal como lo mandató la reforma previsional.
Pero igualmente estima que a futuro se pueden hacer ajustes para mejorarlo. “Es un avance importante, muy importante. Pero hay cosas que hay que mejorar”, afirma en esta, su primera entrevista como presidente del gremio.
El líder del gremio de las AFP participó este miércoles en el Chile Day, donde se refirió a aquello. Entre las materias a mejorar, habló de que el regulador no debería exigir mínimos por cada clase de activos; que la trayectoria de inversión (glidepath) quedó algo conservadora para los mayores de 50 años; y que se podrían mejorar los índices de referencia definidos, además de dar más flexibilidad para que las AFP puedan escoger entre varios de ellos.
También alertó sobre el potencial riesgo de que la autoridad política defina las estrategias de inversión a futuro, entre otras materias en las que acá profundiza.
Lleva seis meses como presidente del gremio. ¿Cuáles son sus prioridades?
Han sido seis meses bien intensos. Hoy la prioridad número uno es la implementación de la reforma. Esto tiene que ser impecable. Tiene muchos frentes muy importantes, y además hay que actuar muy coordinadamente, no solo entre las AFP, sino que también con el regulador, con otros actores, con el Fondo Autónomo (Fapp). Hoy somos varios actores participando bien coordinadamente, y eso requiere harto tiempo y dedicación.
¿Cuáles son los principales riesgos en la implementación de la reforma previsional?
Lo que no puede pasar es que toda esta transición que estamos haciendo, que dura tres años, tenga efectos en los mercados, o cosas que terminen impactando las pensiones. No podemos cometer ese error de que ciertas definiciones no sean miradas por todas las aristas que tengan que mirarse para que salga bien. Y eso es en lo que estamos nosotros, es el mandato, el objetivo y lo que hemos estado haciendo.
El superintendente de Pensiones ha dicho que un riesgo es que la transición a fondos generacionales afecte los mercados. ¿De qué manera cree que las AFP pueden evitar que el efecto sea significativo?
Parte de la preocupación era que las definiciones del régimen de inversión en el borrador, eran un poco restrictivas, y podía tener esos efectos, porque lo que se necesita son niveles de holgura suficientes para poder mover las carteras, la estrategia de inversión, sin afectar los mercados. Y porque además, cada AFP tiene una realidad de afiliados distintos, algunas tienen afiliados mayores; y otras, más jóvenes. Por tanto, tienen que ajustar sus carteras con distintos mercados. Entonces, requiere más flexibilidad.
Por lo tanto, lo primero era tener la flexibilidad suficiente para que la transición permitiera hacerse de forma controlada.
El margen de acción que se dejó a las AFP es amplio.
Nos dejó un margen amplio, al menos en esta etapa. Incluso el primer año tiene algunos márgenes más amplios que el resto. Y está bien, porque es cuando hay que absorber el golpe grande del movimiento de activos.
Esta reforma es muy grande, es muy profunda. Y diseña un sistema nuevo. Incluso, en cómo se invierten los fondos, porque cambian las estrategias de inversión.
Habló de dos preocupaciones grandes. Una, el riesgo de la autoridad política. Incluso el superintendente de Pensiones dijo que hay que revisar la institucionalidad futura. ¿Qué tan urgente es aquello?
Es un tema muy importante, porque uno de los cambios que hace la ley, además de cambiar los multifondos a fondos generacionales, es que elimina del marco legal muchos límites que tenía la ley, como los límites de los activos de riesgo, o sobre emisores, fondos mutuos, fondos de inversión y bancos. Hay una serie de límites que se eliminan de la ley y que pasan a una definición regulatoria del régimen de inversión.
Por tanto, ya no es la ley la que protege los fondos. Son las definiciones del regulador. Entonces, lo que se necesita es una institucionalidad técnica, sólida, para que cuando se hagan cambios, tengan un objetivo de mejorar pensiones. Porque aquí, si queda en manos de una autoridad política que tiene poco contrapeso, se puede prestar para que las definiciones no sean por mejorar pensiones, sino que sean otras.
Otro de los riesgos que plantea es respecto de la licitación de stock de afiliados que inicia el próximo año. ¿Ve alguna posibilidad de que se postergue?
Principalmente hay dos temas que me preocupan. Uno es, cuándo ocurre: en 2027 se llama a la licitación, se adjudica en diciembre de ese año, y en junio de 2028 se traspasan los activos. Eso es en medio de la transición de las carteras de inversión.
Entonces, cuando estamos hablando de la complejidad del diseño del régimen de inversión, que tiene que dar flexibilidad para absorber la transición, en ninguna parte hemos hablado de que eso tiene que considerar, además, el traspaso de activos. Eso es mucha plata: son US$25 mil millones, y de preferencia, en traspaso de activos. Pero con US$25 mil millones, una desviación porcentual por chica que sea, es mucha plata. Si un 10% no se ajusta, son US$2.500 millones que hay que traspasar. Son varios días de transacción en los mercados. O sea, es complejo. Es muy complejo.
Entonces, tenemos que asegurarnos de que en esta transición terminemos con mejores pensiones. Para eso se hizo la reforma. Entonces, estos eventos entremedio, que no conversan tanto entre sí, o que introducen fricción, pueden tener un problema, que yo preferiría ejecutarlo cuando hayamos salido de la transición. Pero eso es parte de la discusión.
¿Pero ahí hay margen de cambio?
Nosotros no somos los llamamos a hacer modificaciones legales. Lo que yo tengo que hacer es levantar los temas donde veo que puede haber fricciones para que la implementación salga bien.
¿En qué sentido la licitación de stock va a cambiar el modelo de negocios de las administradoras?
Yo no me meto mucho en temas de competencia, porque por razones evidentes no puedo, pero hay un cambio estructural. Aquí hay una nueva forma de competir, porque cada dos años hay un 10% de los afiliados que se van a otra administradora. Eso pone un desafío, porque me imagino que tendrán que preocuparse de que esos afiliados estén informados; que cuando tengan un minuto para decidir, sepan y decidan algo. Eso cambia la dinámica de competencia en toda la industria.
Aquí hay un desafío, porque también hay un cambio fuerte: el diseño de los fondos generacionales va a hacer competir distinto. Porque vas a tener que definir tu estrategia ex-ante, y el afiliado va a tener que entenderlo y estar de acuerdo, o se va a cambiar. Y después se va a medir si es que esa estrategia funcionó o no, y cómo estuvo la rentabilidad respecto del benchmark, con una medición ex-post. Y eso es bueno, pero va a haber una manera distinta de competir. No solo por la rentabilidad, sino cuál es la estrategia que ofrezco, y cómo me fue con esa estrategia.
Es interesante esa lógica. Hay que pensar que el afiliado ahora no se va a poder cambiar de fondo, pero se va a poder cambiar de AFP.
Reforma al mercado de capitales
¿Qué opinión tiene de la reforma al mercado de capitales? Ha sido una de las estrellas de este evento.
Lo que está haciendo el gobierno de impulsar y de tratar de empujar una profundidad en el mercado de capitales, es muy importante. Sobre todo después de los retiros, cuando efectivamente el mercado de capitales se vio muy golpeado. Darle profundidad al mercado significa tener mejores rentabilidad en los activos, y por tanto, mejor rentabilidad para los afiliados. Esto es un círculo virtuoso.
¿Hay cuestiones que impacten a las AFP?
Esto va más a otro tipo de inversionistas. Más al extranjero, para que vayan a usar Chile como un hub. Pero sí hay cosas interesantes (para las AFP), como la posibilidad de acceder a instrumentos repos, que para efectos de manejar liquidez, ayudan.
Hay quienes sostienen que la norma que baja el quórum de dos tercios al 51% para decisiones relevantes en S.A., es una transferencia de riqueza de parte de minoritarios a controladores. Las AFP por definición no son controladoras.
Eso hay que mirarlo. El objetivo, lo que se produzca, las consecuencias que tiene. No tenemos todavía una opinión ni en contra ni a favor, sino que tenemos que mirarlo bien.
En el pasado las AFP han sido bastante activistas, en relación a conflictos de interés en negocios entre controladores de las empresas en que participan. ¿Esta reforma les está quitando poder?
Nuestra prioridad siempre es el rol fiduciario con los afiliados. Si vemos que esto afecta a los minoritarios, lo vamos a decir, y lo vamos a decir directamente a la autoridad que corresponda. Es uno de los temas que estamos mirando. Todavía no hemos zanjado la opinión.
¿Hay cuestiones que siente que faltan en la reforma al mercado de capitales?
Proteger un poquito más la institucionalidad del régimen de inversión. Porque es el corazón del mercado de capitales. Me hubiera gustado ver algo más de eso en esta ley.
¿En qué sentido?
A lo mejor, respecto de la institucionalidad. Si a lo que estamos apostando todos es al desarrollo del mercado de capitales, el régimen de inversión de los fondos... Todo eso conversa. A lo mejor era una variable que había que considerar: cómo a esta institucionalidad la reforzamos para que evolucione positivamente en el futuro.
COMENTARIOS
Para comentar este artículo debes ser suscriptor.
Lo Último
Lo más leído



La mayoría no entiende el debate por el impuesto a las empresas. El resto lee La Tercera.
Plan Digital+$6.990 al mes, por los 3 primeros meses SUSCRÍBETE